انتخاب نرمافزار حسابداری خدماتی به معنی خرید یک ابزار ساده برای ثبت سند نیست. شرکت خدماتی باید بتواند درآمد قراردادها، فاکتورهای خدمات، مانده مشتریان و جریان دریافتوپرداخت را دقیق کنترل کند. برای مقایسه گزینهها بهتر است امکانات نرمافزار حسابداری خدماتی را در کنار نیازهای واقعی مجموعه بررسی کنید و از فروشنده بخواهید قابلیتهای مهم را در یک دموی عملی نمایش دهد. در این راهنما، ۱۵ معیار کاربردی انتخاب و خرید نرمافزار حسابداری خدماتی را بررسی میکنیم.
۱۵ معیار انتخاب؛ از ثبت سند تا هزینه واقعی نرمافزار
معیارها را در چهار بخش حسابداری، فروش، خزانهداری و هزینه خرید مرور میکنیم. سپس با یک سناریوی واقعینما، جدول هزینه سال اول و چکلیست خرید، روش ارزیابی نرمافزار را نشان میدهیم.
برای مقایسه دقیقتر نرمافزارهای حسابداری خدماتی، علاوه بر بررسی امکانات پایه، باید عواملی مانند مدیریت جریان نقدینگی، امنیت اطلاعات، گزارشهای مدیریتی و انطباق با الزامات مالیاتی را نیز در نظر گرفت. در همین زمینه، مطالعه گزارش چکلیست مقایسه نرمافزارهای حسابداری خدماتی؛ ۱۰ معیار کلیدی منتشرشده در سایت اکوایران میتواند دیدگاه تکمیلی و کاربردیتری برای انتخاب نرمافزار مناسب ارائه دهد.
چرا امکانات نرمافزار خدماتی را قبل از قیمت بررسی کنیم؟
دو محصول با قیمت متفاوت الزاماً امکانات یکسانی ندارند. یک نرمافزار ممکن است صرفاً ثبت سند و فاکتور داشته باشد؛ گزینه دیگر شاید گزارشهای دقیقتر، کنترل چک یا ارتباط بهتر میان بخشهای مالی فراهم کند. از طرفی، هزینه پرداخت برای امکاناتی که شرکت به آنها نیازی ندارد نیز منطقی نیست. معیار درست، تناسب قابلیتها با حجم و ماهیت فعالیت مجموعه است.
یک مؤسسه آموزشی با چند فاکتور ماهانه، نیازهای متفاوتی از شرکت نگهداری تأسیسات با قراردادهای متعدد، چند کاربر و چکهای سررسیددار دارد. پس ابتدا باید تعداد مشتریان و قراردادها، روش فروش خدمات، نوع وصول مطالبات و گزارشهای لازم را مشخص کرد و بعد وارد مقایسه شد.
بخش اول: ۵ معیار در ماژول حسابداری
در بررسی ماژول حسابداری ساماسیستم یا هر راهکار مشابه، وجود گزینه «ثبت سند» بهتنهایی معیار کافی نیست. کیفیت کدینگ، نحوه اصلاح سند، گزارشدهی و ارتباط با قرارداد یا مرکز هزینه باید سنجیده شود.
1. تناسب ساختار حسابداری با ماهیت خدمات و قراردادها
شرکت خدماتی باید بین درآمد تحققیافته، پیشدریافت مشتری، حساب دریافتنی و هزینههای قرارداد تفاوت قائل شود. مثلاً ۵۰ میلیون تومان دریافتی قبل از ارائه خدمت، در شرایط معمول با درآمد قطعی همان روز یکسان نیست. نرمافزار باید امکان ثبت و پیگیری این رویدادها را در حسابهای مناسب فراهم کند.
2. کدینگ مناسب حسابهای کل، معین و تفصیلی
اگر تمام درآمدها در یک حساب کلی ثبت شوند، تحلیل درآمد هر خدمت دشوار میشود. ساختار کدینگ باید متناسب با ابعاد شرکت قابل تنظیم باشد و حسابهایی مانند بانک، دریافتنی، پرداختنی، پیشدریافت، درآمد و هزینه در سطوح لازم تعریف شوند. انعطاف در تعریف تفصیلی اشخاص و گزارشهای مرتبط نیز اهمیت دارد.
3. ثبت سند، اصلاحات و امکان پیگیری سوابق
اسناد مالی باید با تاریخ، شماره، شرح و طرف حساب قابل جستجو و بررسی باشند. در عملیات روزانه، ثبت اشتباه یا سند نیازمند اصلاح رخ میدهد؛ مهم است فرایند اصلاح مشخص باشد و امکان کنترل نسخهها و سابقه تغییرات بررسی شود.
4. گزارشهای مالی دقیق و قابل بررسی
دفتر کل و معین، تراز آزمایشی، گردش اشخاص و صورت سود و زیان از گزارشهای مهم هستند. گزارش مفید باید امکان بررسی جزئیات و تطبیق با اسناد داشته باشد؛ نه اینکه برای تهیه آن به چند فایل اکسل پراکنده نیاز باشد.
5. پروژه، مرکز هزینه و کنترل دسترسی کاربران
در شرکتهای قراردادمحور، تفکیک درآمد و هزینه به پروژه یا مرکز هزینه به سنجش سودآوری کمک میکند. همچنین ممکن است حسابدار، کاربر فروش و مدیر به دسترسیهای متفاوتی نیاز داشته باشند. این قابلیتها در همه محصولات یکسان نیست و باید مشخصاً استعلام شوند.

بخش دوم: ۵ معیار در ماژول فروش خدماتی
در یک شرکت خدماتی، ماژول فروش صرفاً برای خروج کالا از انبار نیست. تعریف خدمت، ثبت مشتری، پیشفاکتور، فاکتور و گزارش فروش باید در فرایند ارزیابی بررسی شوند. اطلاعات نرمافزار فروش ساماسیستم یا هر محصول مشابه باید با اطلاعات مالی قابل تطبیق باشند.
6. تعریف خدمات و نگهداری اطلاعات مشتریان
خدمتهای مشاوره، آموزش، پشتیبانی یا تعمیرات ممکن است عنوان، شرح، واحد، قیمت و شرایط متفاوت داشته باشند. تعریف منظم خدمت و مشتری موجب کاهش اشتباه در صدور فاکتور میشود. باید بتوان سابقه فعالیت یک مشتری را با شناسه مناسب دنبال کرد.
7. صدور پیشفاکتور و فاکتور خدمات
پیشفاکتور معمولاً پیشنهاد فروش است و بهتنهایی لزوماً رویداد مالی قطعی ایجاد نمیکند. پس از توافق، ممکن است فاکتور صادر شود یا شرح و مبلغ تغییر کند. نرمافزار باید به تیم فروش کمک کند این مراحل را قابل پیگیری نگه دارد و خطر ورود دوباره اطلاعات را کاهش دهد.
8. پیگیری پیشدریافت و خدمات مرحلهای
شرکت خدماتی ممکن است برای یک قرارداد ابتدا بیعانه دریافت کند، سپس چند مرحله خدمت انجام دهد و در پایان تسویه شود. مهم است پیشدریافت، فاکتور، مانده مشتری و زمان شناسایی درآمد با ماهیت قرارداد هماهنگ باشند.
9. کنترل صورتحساب و تکالیف مالیاتی در موارد مشمول
صحت اطلاعات مشتری، مبلغ، شرح خدمت و مالیات صورتحساب اهمیت دارد. در موارد مشمول، الزامات قانون پایانههای فروشگاهی و سامانه مؤدیان نیز باید رعایت شود. صرف ادعای سازگاری با قوانین کافی نیست؛ باید امکانات و مسئولیتهای اجرایی محصول دقیقاً روشن شوند.
10. گزارش فروش و مانده مطالبات مشتریان
مدیر باید بداند چه میزان خدمات در هر ماه فروخته شده، کدام مشتریان بدهکارند و کدام فاکتورها هنوز تسویه نشدهاند. یک گزارش فروش خوب باید فیلترهای مناسب داشته و بتوان جزئیات آن را تا سطح فاکتور و طرف حساب بررسی کرد.

بخش سوم: ۳ معیار در ماژول خزانهداری
پس از صدور فاکتور، کار شرکت تمام نشده است: دریافت پول، چکها، بانک و صندوق باید کنترل شوند. هنگام بررسی ماژول خزانهداری ساماسیستم و سایر گزینهها، ارتباط عملیات دریافتوپرداخت با حساب مشتری و اسناد مالی را بسنجید.
11. ثبت دقیق دریافتها و پرداختها
دریافت از مشتری ممکن است نقدی، بانکی یا بخشی از یک تسویه باشد. پرداخت به پیمانکار یا تأمینکننده نیز باید با طرف حساب مربوط مرتبط شود. ثبت یک رقم کلی بدون علت و شخص، گزارشگیری و پیگیری ماندهها را دشوار میکند.
12. مدیریت چکهای دریافتنی و پرداختنی
دریافت چک با وصول وجه نقد یکسان نیست؛ چک صادرشده هم ممکن است تا سررسید از حساب بانکی برداشت نشود. پیگیری وضعیت، سررسید، وصول و برگشت چک برای شرکتهای خدماتی با پرداختهای دورهای اهمیت دارد.
13. کنترل بانک، صندوق و نقدینگی
مدیر مالی باید بداند چه وجوهی در بانک و صندوق موجود است و چه دریافتها و پرداختهایی در راهاند. گزارش گردش وجه و امکان تطبیق آن با اسناد و مانده اشخاص به کاهش مغایرتها کمک میکند.
بخش چهارم: ۲ معیار برای یکپارچگی و هزینه واقعی
14. یکپارچگی حسابداری، فروش و خزانهداری
وجود سه منوی مجزا به معنی یکپارچگی واقعی نیست. در فرایند مطلوب، اطلاعات فاکتور، مانده مشتری و دریافتهای مربوط باید با کمترین ورود دوباره داده قابل پیگیری باشند. هر بار جابهجایی دستی اطلاعات بین فایلها میتواند احتمال مغایرت و صرف زمان را افزایش دهد.
15. شفافیت هزینه خرید، استقرار، پشتیبانی و توسعه
هزینه استفاده فقط مبلغ خرید اولیه نیست. راهاندازی، آموزش، پشتیبانی، بهروزرسانی، تعداد کاربران، تهیه نسخه پشتیبان و انتقال اطلاعات نیز باید در مقایسه دیده شوند. همچنین نیازهای احتمالی رشد شرکت را بررسی کنید تا بعدها برای تعویض نرمافزار غافلگیر نشوید.
مثال کاربردی: چرخه فروش تا وصول در یک شرکت خدماتی
فرض کنید یک شرکت خدمات فنی قراردادی برای تعمیر و نگهداری به مبلغ ۱۲۰ میلیون تومان منعقد میکند. مشتری ابتدا ۳۰ میلیون تومان پیش از شروع کار واریز میکند. پس از انجام خدمت و صدور فاکتور، ۵۰ میلیون تومان با چک و ۴۰ میلیون تومان از طریق بانک پرداخت میشود. در این مثال برای سادگی، مبالغ بدون مالیات و عوارض احتمالی فرض شدهاند.
| مرحله | رویداد | بخش مرتبط | معیار ارزیابی |
|---|---|---|---|
| ۱ | تعریف مشتری و خدمت | فروش | آیا اطلاعات مشتری و خدمات قابل بازیابی هستند؟ |
| ۲ | صدور پیشفاکتور ۱۲۰ میلیون تومانی | فروش | آیا بدون ثبت تکراری میتوان فاکتور را پیگیری کرد؟ |
| ۳ | دریافت ۳۰ میلیون تومان پیشدریافت | خزانهداری و حسابداری | آیا پیشدریافت از درآمد تحققیافته تفکیک میشود؟ |
| ۴ | انجام خدمت و صدور فاکتور نهایی | فروش و حسابداری | آیا درآمد و مانده دریافتنی درست منعکس میشوند؟ |
| ۵ | دریافت چک ۵۰ میلیون تومانی | خزانهداری | آیا چک تا وصول با وضعیت جداگانه پیگیری میشود؟ |
| ۶ | دریافت بانکی ۴۰ میلیون تومان و تسویه | خزانهداری و حسابداری | آیا مانده مشتری صفر و سوابق مربوط قابل مشاهدهاند؟ |
اگر در هر مرحله تیم مالی مجبور باشد اطلاعات را چند بار در فایلهای جداگانه وارد کند، احتمال خطا افزایش مییابد. این سناریو به شما کمک میکند کارایی عملی هر محصول را بسنجید؛ اما ترتیب دقیق ثبت درآمد و اسناد مالی باید با قرارداد و اصول حسابداری همان رویداد هماهنگ شود.
هزینه واقعی نرمافزار حسابداری خدماتی چگونه محاسبه میشود؟
برای مقایسه دو نرمافزار بهتر است هزینه خرید، استقرار، پشتیبانی و زمان صرفشده برای کارهای دستی را کنار هم قرار دهید. در جدول زیر، دو گزینه فرضی برای یک شرکت خدماتی کوچک مقایسه شدهاند. این مبالغ صرفاً آموزشیاند و قیمت هیچ برند یا پکیج مشخصی نیستند.
| هزینه سال اول (میلیون تومان) | گزینه الف: قیمت اولیه پایینتر | گزینه ب: امکانات مناسبتر برای این مثال |
|---|---|---|
| خرید نرمافزار | ۸ | ۱۷ |
| راهاندازی و آموزش | ۳ | ۲ |
| پشتیبانی و خدمات جانبی | ۵ | ۳ |
| برآورد هزینه دوبارهکاری و اصلاح خطا | ۱۸ | ۴ |
| جمع کل سال اول | ۳۴ | ۲۶ |
در این مثال، گزینه الف با وجود خرید ارزانتر، در مجموع ۸ میلیون تومان هزینه بیشتری دارد؛ چون انجام برخی کارهای دستی برای این شرکت زمانبر فرض شده است. در یک کسبوکار کوچکتر ممکن است همین گزینه ساده واقعاً اقتصادی باشد. نتیجه، وابسته به حجم اسناد، نرخ هزینه نیروی انسانی و فرایند واقعی شرکت است.
برای مطالعه تکمیلی درباره هزینههای آشکار و پنهان خرید، میتوانید مطلب منتشرشده در سایت اقتصادنیوز با عنوان «چرا ارزانترین نرمافزار حسابداری خدماتی در نهایت گرانترین تمام میشود؟» را مطالعه کنید. آن گزارش به هزینه نصب، آموزش، پشتیبانی و توسعه میپردازد؛ این راهنما معیارهای عملی سنجش امکانات را به آن بحث اضافه میکند.
قبل از خرید، فرایند واقعی شرکت را در دمو بررسی کنید
اگر شرکت شما فاکتور خدمات، مطالبات، چک دریافتنی و گزارش مالی دارد، امکانات پکیج خدماتی ساماسیستم را با چکلیست این مقاله تطبیق دهید. درباره امکانات نسخه موردنظر و هزینه راهاندازی نیز از کارشناسان اطلاعات بگیرید.
چکلیست ۱۵ سؤالی قبل از خرید نرمافزار حسابداری خدماتی
این سؤالها را در جلسه دمو یا مذاکره با فروشنده همراه داشته باشید. علامت تأیید را پس از مشاهده واقعی قابلیت یا دریافت پاسخ مستند ثبت کنید.
سه ماژول اصلی پکیج حسابداری خدماتی ساماسیستم چه نقشی دارند؟
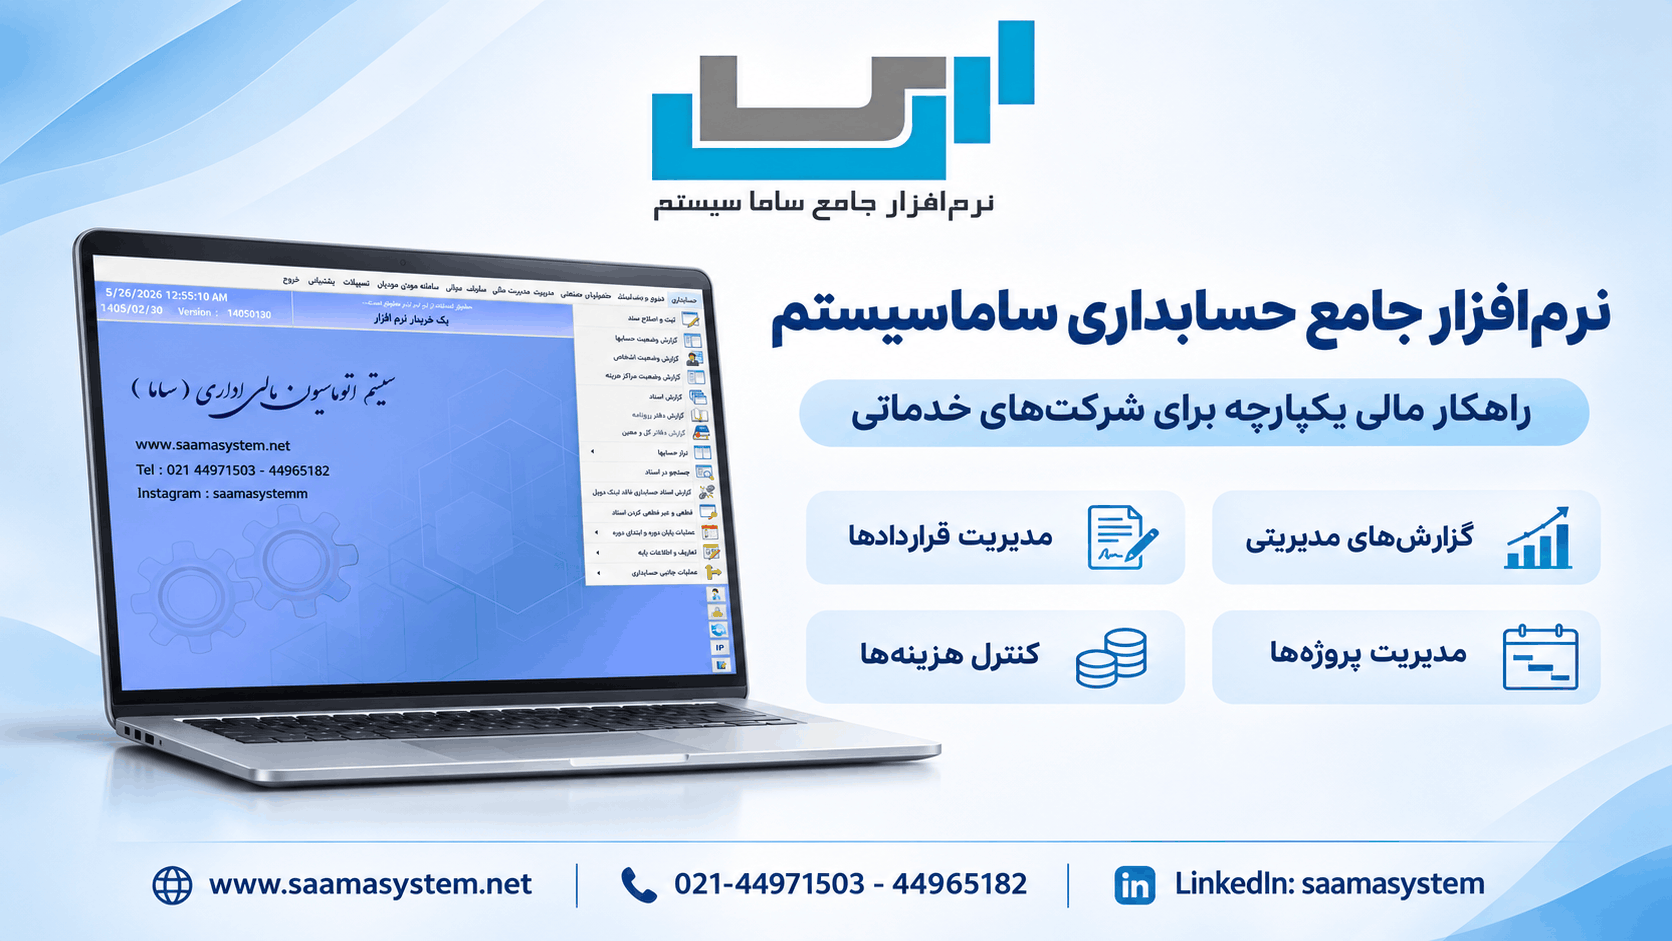
پکیج حسابداری خدماتی ساماسیستم شامل سه ماژول اصلی حسابداری، فروش و خزانهداری است. اهمیت این ترکیب آن است که در بسیاری از شرکتهای خدماتی ثبت سند، صدور فاکتور و وصول وجه به یکدیگر وابستهاند. البته امکانات دقیق هر نسخه و روش ارتباط ماژولها باید پیش از خرید بررسی شود.
برای انتخاب بهتر، میتوانید ابتدا صفحه نرمافزار حسابداری خدماتی ساماسیستم را ببینید و سپس یک سناریوی واقعی از شرکت خود ــ مثلاً صدور فاکتور، دریافت بیعانه و وصول چک ــ را برای جلسه دمو آماده کنید.
پرسشهای متداول درباره امکانات نرمافزار حسابداری خدماتی
مهمترین امکانات نرمافزار حسابداری خدماتی چیست؟
کدینگ مناسب، ثبت اسناد، گزارشهای مالی، فاکتور خدمات، کنترل مطالبات، دریافت و پرداخت و پیگیری چکها از معیارهای مهم هستند. اهمیت آنها به حجم و ماهیت فعالیت شرکت بستگی دارد.
آیا شرکت خدماتی فقط به ماژول حسابداری نیاز دارد؟
برای مجموعههایی با فروش و وصول محدود، امکانات ساده ممکن است کافی باشد؛ اما شرکتهایی که فاکتور، مطالبات و چکهای متعدد دارند باید ارتباط حسابداری با فروش و خزانهداری را هم بررسی کنند.
چرا قیمت خرید بهتنهایی معیار مناسبی نیست؟
راهاندازی، آموزش، پشتیبانی، توسعه کاربران و هزینه زمان صرفشده برای دوبارهکاری یا اصلاح خطا نیز بخشی از هزینه واقعی استفاده از نرمافزار هستند.
در دموی نرمافزار حسابداری خدماتی چه چیزهایی را بررسی کنیم؟
یک سناریوی واقعی شامل تعریف مشتری، پیشفاکتور، فاکتور، پیشدریافت، ثبت چک و تسویه نهایی را اجرا کنید و گزارش مانده مشتری و اسناد مربوط را ببینید.
آیا همه نرمافزارهای خدماتی مدیریت پروژه یا اتصال به سامانه مؤدیان دارند؟
خیر. وجود این قابلیتها و نحوه ارائه آنها در نسخهها و محصولات متفاوت است؛ پیش از خرید باید از فروشنده درباره هر ویژگی بهصورت مشخص سؤال کنید.
آیا نرمافزار حسابداری خدماتی ارزان همیشه انتخاب بدی است؟
خیر. اگر محصول نیازهای ضروری را پوشش دهد و هزینه خدمات جانبی شفاف باشد، گزینه اقتصادی و ساده میتواند انتخاب مناسبی باشد.
جمعبندی: بهترین انتخاب، متناسبترین نرمافزار برای شرکت شماست
برای خرید نرمافزار حسابداری خدماتی، ابتدا مشخص کنید شرکت چگونه خدمات میفروشد، درآمد و هزینه قراردادها را ثبت میکند، مطالبات را وصول میکند و چه گزارشهایی برای مدیریت لازم دارد. سپس در جلسه دمو، ۱۵ معیار این راهنما را روی جریان کار واقعی مجموعه بررسی کنید.
قیمت کمتر بهخودیخود مزیت نیست و قیمت بالاتر نیز کیفیت را تضمین نمیکند. نرمافزار مناسب باید در کنار هزینه شفاف، ثبت درست اطلاعات مالی، مدیریت فروش خدمات و نظم دریافتوپرداخت را به اندازه نیاز شرکت فراهم کند.
امکانات پکیج حسابداری خدماتی ساماسیستم را بررسی کنید
برای بررسی ترکیب حسابداری، فروش و خزانهداری، شرایط استقرار و درخواست دمو، از صفحه محصول بازدید کنید یا با کارشناسان ساماسیستم تماس بگیرید.
توجه: مثالهای مبلغ و هزینه صرفاً آموزشیاند و نشاندهنده قیمت واقعی یا امکانات تضمینشده محصول مشخصی نیستند. جزئیات امکانات، مالیات و خدمات پس از فروش باید در زمان خرید بررسی شوند.