ترازنامه شرکت خدماتی یکی از مهمترین صورتهای مالی است که وضعیت داراییها، بدهیها و حقوق مالکانه یک شرکت را در یک تاریخ مشخص نشان میدهد. شرکتهای خدماتی اگرچه برخلاف شرکتهای بازرگانی معمولاً با خرید و فروش کالا سروکار ندارند، اما همچنان دارایی، بدهی، سرمایه، مطالبات، وجه نقد، هزینهها و سایر حسابهای مالی دارند که باید بهصورت منظم ثبت و گزارش شوند.
در این مقاله ابتدا با ساختار ترازنامه شرکتهای خدماتی آشنا میشویم و سپس یک نمونه ترازنامه کامل شرکت خدماتی را با اعداد فرضی بررسی میکنیم تا نحوه ارتباط داراییها، بدهیها و حقوق مالکانه را بهتر درک کنید.
برای شرکتهای خدماتی، تهیه ترازنامه فقط یک گزارش حسابداری نیست؛ بلکه ابزاری برای بررسی وضعیت مالی مجموعه، میزان داراییهای در اختیار، بدهیهای موجود و سهم مالک یا مالکان از خالص داراییهای شرکت است. اطلاعات این صورت مالی از ثبتهای روزمره حسابداری، دریافتها و پرداختها، فروش خدمات، مطالبات، خریدها و سایر عملیات مالی به دست میآید.
به همین دلیل، هرچه ثبت و طبقهبندی اطلاعات مالی در طول دوره مالی منظمتر باشد، تهیه و بررسی ترازنامه نیز سادهتر خواهد بود. استفاده از یک نرم افزار حسابداری خدماتی میتواند در ثبت و دستهبندی این اطلاعات و تهیه گزارشهای مالی مورد استفاده قرار گیرد.
در این مقاله با مفهوم ترازنامه شرکت خدماتی، اجزای اصلی آن، داراییها، بدهیها و حقوق مالکانه آشنا میشوید و سپس یک نمونه عددی از ترازنامه یک شرکت خدماتی را بررسی میکنیم. در ادامه نیز نحوه تهیه و تحلیل ترازنامه و نقش نرمافزارهای حسابداری در این فرآیند توضیح داده میشود.
ترازنامه شرکت خدماتی چیست؟
ترازنامه یا صورت وضعیت مالی گزارشی است که وضعیت مالی یک شرکت را در یک تاریخ مشخص نمایش میدهد. این گزارش نشان میدهد شرکت در آن تاریخ چه میزان دارایی در اختیار دارد، چه مقدار بدهی به اشخاص و مجموعههای دیگر دارد و چه مقدار از خالص داراییها متعلق به صاحبان شرکت است.
در یک شرکت خدماتی، داراییها ممکن است شامل موجودی نقد و بانک، حسابهای دریافتنی از مشتریان، تجهیزات، اموال و سایر داراییها باشد. در طرف مقابل، بدهیهایی مانند بدهی به تأمینکنندگان، مالیات و سایر تعهدات مالی قرار میگیرند و مابهالتفاوت داراییها و بدهیها در قالب حقوق مالکانه نمایش داده میشود.
اجزای ترازنامه شرکت خدماتی
ساختار اصلی ترازنامه شرکت خدماتی مانند سایر واحدهای اقتصادی بر سه بخش اصلی استوار است:
منابع اقتصادی و اموالی که شرکت در اختیار دارد؛ مانند وجه نقد، موجودی بانک، مطالبات و تجهیزات.
تعهدات مالی شرکت در برابر اشخاص و سازمانهای دیگر؛ مانند بدهی به تأمینکنندگان، مالیات و سایر بدهیها.
سهم صاحبان شرکت از خالص داراییها پس از کسر بدهیها.
داراییهای شرکت خدماتی
داراییها یکی از اصلیترین بخشهای ترازنامه هستند. شرکت خدماتی بسته به نوع فعالیت خود ممکن است داراییهای مختلفی داشته باشد. برخلاف یک شرکت بازرگانی، ممکن است موجودی کالا بخش قابلتوجهی از داراییهای شرکت خدماتی را تشکیل ندهد؛ در عوض، حسابهای دریافتنی، وجه نقد، بانک، تجهیزات و سایر داراییهای مورد استفاده برای ارائه خدمات اهمیت بیشتری پیدا میکنند.
داراییهای جاری
داراییهای جاری معمولاً شامل منابعی هستند که انتظار میرود در چرخه عملیاتی یا در کوتاهمدت مورد استفاده قرار گیرند یا به وجه نقد تبدیل شوند. برخی نمونههای رایج در شرکتهای خدماتی عبارتاند از:
| عنوان دارایی | توضیح |
|---|---|
| صندوق | وجه نقد موجود در صندوق شرکت |
| بانک | موجودی حسابهای بانکی شرکت |
| حسابهای دریافتنی | مطالبات شرکت از مشتریان بابت خدمات ارائهشده |
| پیشپرداختها | مبالغی که شرکت پیش از دریافت کالا یا خدمت پرداخت کرده است |
داراییهای غیرجاری
داراییهای غیرجاری معمولاً برای استفاده بلندمدت در فعالیت شرکت نگهداری میشوند. برای مثال، تجهیزات اداری، رایانهها، وسایل و تجهیزات مورد استفاده برای ارائه خدمات و سایر داراییهای ثابت میتوانند در این گروه قرار بگیرند.

بدهیهای شرکت خدماتی
بدهیها نشاندهنده تعهدات مالی شرکت هستند. یک شرکت خدماتی نیز ممکن است در طول فعالیت خود به اشخاص، کارکنان، سازمانهای دولتی، تأمینکنندگان یا سایر طرفهای تجاری بدهکار شود.
| نوع بدهی | نمونه |
|---|---|
| حسابهای پرداختنی | بدهی شرکت بابت خرید کالا یا دریافت خدمات |
| بدهی به کارکنان | حقوق و مزایای پرداختنشده |
| مالیات و عوارض پرداختنی | تعهدات مالیاتی ثبتشده و پرداختنشده |
| پیشدریافت | مبالغ دریافتشده از مشتری پیش از ارائه کامل خدمت |
حقوق مالکانه در ترازنامه شرکت خدماتی
حقوق مالکانه بیانگر سهم صاحبان شرکت از خالص داراییهای شرکت پس از کسر بدهیها است. سرمایه ثبتشده، سود و زیان انباشته و برخی اقلام مرتبط با حقوق مالکانه میتوانند در این بخش نمایش داده شوند.
بنابراین اگر شرکت داراییهایی به ارزش ۱۰ میلیارد تومان داشته باشد و مجموع بدهیهای آن ۴ میلیارد تومان باشد، خالص دارایی شرکت برابر با ۶ میلیارد تومان خواهد بود که در ساختار ترازنامه در بخش حقوق مالکانه منعکس میشود.
معادله ترازنامه چیست؟
پایه اصلی ترازنامه بر یک رابطه حسابداری ساده استوار است. مجموع داراییهای شرکت باید با مجموع بدهیها و حقوق مالکانه برابر باشد.
به همین دلیل به این گزارش «ترازنامه» گفته میشود؛ زیرا دو طرف معادله باید با یکدیگر در توازن باشند. اگر این توازن برقرار نباشد، معمولاً باید ثبتهای حسابداری، طبقهبندی حسابها یا مانده حسابها بررسی شوند.
نمونه ترازنامه کامل شرکت خدماتی
برای درک بهتر ساختار ترازنامه، فرض کنید شرکت خدماتی «راهکار نوین» در پایان سال مالی دارای اطلاعات زیر باشد. ارقام زیر صرفاً برای آموزش و نمایش ساختار ترازنامه فرض شدهاند.
نمونه ترازنامه شرکت خدماتی
| داراییها | مبلغ (میلیون تومان) | بدهیها و حقوق مالکانه | مبلغ (میلیون تومان) |
|---|---|---|---|
| موجودی نقد و صندوق | 250 | حسابهای پرداختنی | 300 |
| موجودی بانک | 850 | مالیات و عوارض پرداختنی | 150 |
| حسابهای دریافتنی از مشتریان | 1,100 | پیشدریافت درآمد خدمات | 250 |
| پیشپرداختها | 200 | سایر بدهیهای جاری | 100 |
| تجهیزات و اثاثیه | 1,600 | سرمایه | 2,500 |
| سایر داراییها | 500 | سود انباشته | 1,200 |
| جمع داراییها | 4,500 | جمع بدهیها و حقوق مالکانه | 4,500 |
تحلیل نمونه ترازنامه شرکت خدماتی
همانطور که در نمونه بالا مشاهده میشود، مجموع داراییهای شرکت ۴,۵۰۰ میلیون تومان است. این داراییها شامل وجه نقد، موجودی بانک، مطالبات از مشتریان، پیشپرداختها، تجهیزات و سایر داراییها هستند.
در طرف مقابل، مجموع بدهیهای شرکت برابر با ۸۰۰ میلیون تومان است. بنابراین مابهالتفاوت داراییها و بدهیها، یعنی ۳,۷۰۰ میلیون تومان، در بخش حقوق مالکانه قرار گرفته است.
در این مثال، سرمایه شرکت ۲,۵۰۰ میلیون تومان و سود انباشته آن ۱,۲۰۰ میلیون تومان در نظر گرفته شده است که مجموع آنها ۳,۷۰۰ میلیون تومان میشود. بنابراین معادله حسابداری در ترازنامه برقرار است.
البته در تحلیل واقعی ترازنامه، صرفاً برابر بودن دو طرف کافی نیست. مدیران و حسابداران معمولاً نسبت به ترکیب داراییها، میزان مطالبات، حجم بدهیها، نقدینگی و تغییرات حقوق مالکانه نیز توجه میکنند.
نحوه تهیه ترازنامه شرکت خدماتی
برای تهیه ترازنامه، ابتدا باید اطلاعات مالی شرکت در سیستم حسابداری ثبت و طبقهبندی شده باشد. سپس مانده حسابها در تاریخ موردنظر استخراج و در گروههای مربوط به دارایی، بدهی و حقوق مالکانه قرار میگیرند.
۱. ثبت عملیات مالی
عملیات مالی شرکت مانند دریافتها، پرداختها، فروش خدمات، خریدها، هزینهها و سایر رویدادهای مالی باید در سیستم حسابداری ثبت شوند.
۲. کنترل و تطبیق حسابها
در این مرحله مانده حسابهای بانکی، صندوق، مطالبات مشتریان، بدهیها و سایر حسابها بررسی میشوند تا اطلاعات ثبتشده با اسناد و مدارک موجود تا حد امکان تطبیق داشته باشند.
۳. طبقهبندی حسابها
حسابها بر اساس ماهیت و ساختار گزارش در گروههای مربوط به داراییها، بدهیها و حقوق مالکانه قرار میگیرند.
۴. استخراج گزارش ترازنامه
پس از کنترل اطلاعات، گزارش وضعیت مالی در تاریخ موردنظر تهیه میشود. در این گزارش باید توازن میان مجموع داراییها و مجموع بدهیها و حقوق مالکانه برقرار باشد.
نقش نرمافزار حسابداری در تهیه ترازنامه شرکت خدماتی
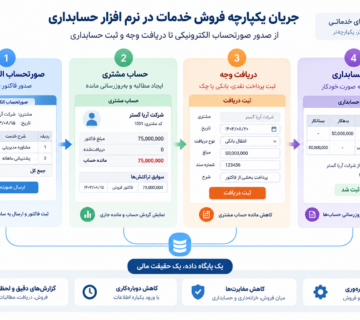
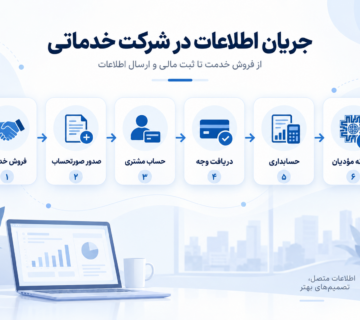
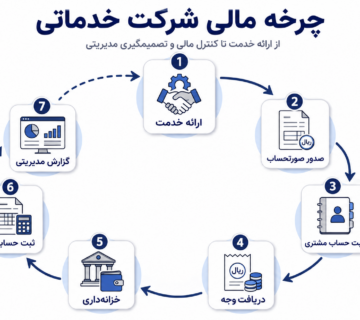
تهیه ترازنامه زمانی سادهتر و قابلکنترلتر خواهد بود که عملیات مالی شرکت از ابتدا در یک ساختار حسابداری منظم ثبت شده باشد. در شرکتهای خدماتی، اطلاعات مرتبط با فروش خدمات، دریافت از مشتریان، پرداخت هزینهها، حسابهای بانکی، مطالبات و بدهیها در طول دوره مالی بهصورت مستمر ایجاد میشوند.
نرم افزار حسابداری خدماتی ساماسیستم برای مدیریت و ثبت اطلاعات مالی شرکتهای خدماتی طراحی شده و میتواند اطلاعات موردنیاز برای گزارشهای مالی را در یک ساختار یکپارچه در اختیار مجموعه قرار دهد.
ثبت اسناد، مدیریت حسابها، کنترل مانده حسابها و تهیه گزارشهای مالی.
ثبت فاکتورهای فروش خدمات و مدیریت اطلاعات مرتبط با مشتریان و فروش.
مدیریت دریافتها، پرداختها، صندوق، بانک و اطلاعات مربوط به چکها.
مدیریت اطلاعات و فرآیندهای مرتبط با صورتحسابهای الکترونیکی و سامانه مؤدیان.

اشتباهات رایج در تهیه ترازنامه شرکت خدماتی
اشتباه در ثبت یا طبقهبندی اطلاعات مالی میتواند باعث شود تصویر ارائهشده از وضعیت مالی شرکت دقیق نباشد. برخی از مواردی که در تهیه و بررسی ترازنامه باید مورد توجه قرار گیرند عبارتاند از:
- ثبت نکردن بخشی از دریافتها و پرداختها
- عدم تطبیق مانده حسابهای بانکی با اطلاعات حسابداری
- ثبت یا طبقهبندی نادرست مطالبات مشتریان
- ثبت نادرست پیشدریافتهای مشتریان
- عدم ثبت یا کنترل برخی بدهیهای شرکت
- اشتباه در طبقهبندی داراییهای جاری و غیرجاری
- تهیه گزارش بدون بررسی مانده حسابها و اسناد مرتبط
ترازنامه شرکت خدماتی چه تفاوتی با ترازنامه شرکت بازرگانی دارد؟
ساختار کلی ترازنامه در هر دو نوع شرکت بر داراییها، بدهیها و حقوق مالکانه استوار است؛ اما ترکیب حسابها میتواند با توجه به نوع فعالیت شرکت متفاوت باشد.
در شرکتهای بازرگانی، موجودی کالا معمولاً یکی از اقلام مهم دارایی و فعالیت عملیاتی شرکت است. در حالی که در بسیاری از شرکتهای خدماتی، تمرکز اصلی روی ارائه خدمت است و حسابهایی مانند مطالبات از مشتریان، وجه نقد، بانک و تجهیزات مورد استفاده در ارائه خدمات میتوانند اهمیت بیشتری داشته باشند.
| موضوع | شرکت خدماتی | شرکت بازرگانی |
|---|---|---|
| فعالیت اصلی | ارائه خدمات | خرید و فروش کالا |
| موجودی کالا | معمولاً نقش محدودتر یا متفاوت | معمولاً یکی از اقلام مهم دارایی |
| مطالبات مشتریان | میتواند اهمیت زیادی داشته باشد | بسته به نوع فروش و شرایط اعتباری |
| تجهیزات | بسته به نوع خدمت میتواند قابلتوجه باشد | وابسته به نوع فعالیت و ساختار شرکت |
ارتباط سریع با واحد مشاوره و فروش
برای دریافت مشاوره، راهنمایی یا درخواست دمو نرمافزار، میتوانید با شمارههای زیر تماس بگیرید. با کلیک روی هر شماره، مستقیماً تماس برقرار میشود:
سوالات متداول درباره ترازنامه شرکت خدماتی
اگر به دنبال راهکاری برای مدیریت حسابداری، فروش، دریافت و پرداخت و گزارشهای مالی شرکت خدماتی خود هستید، با امکانات نرمافزار حسابداری خدماتی ساماسیستم آشنا شوید.