

ممکن است یک شرکت خدماتی در پایان ماه فروش قابل توجهی داشته باشد، اما مدیر مجموعه هنوز نتواند پاسخ دهد که ارائه هر خدمت واقعاً چقدر برای شرکت هزینه داشته است. برای مثال یک شرکت پشتیبانی شبکه ممکن است قراردادی به مبلغ ۸۰ میلیون تومان بفروشد، اما برای اجرای آن از زمان کارشناسان، رفتوآمد، تجهیزات مصرفی، نرم افزارهای جانبی و بخشی از منابع اداری شرکت استفاده کند. تا زمانی که این هزینهها به شکل منظم شناسایی نشوند، مشخص نیست سود واقعی قرارداد چقدر بوده است.
اینجاست که مفهوم بهای تمام شده خدمات اهمیت پیدا میکند. بهای تمام شده نشان میدهد برای ارائه یک خدمت، پروژه یا قرارداد چه مقدار از منابع شرکت مصرف شده است. این عدد فقط برای حسابدار اهمیت ندارد؛ مدیر فروش، مدیر پروژه و مدیرعامل نیز برای تعیین قیمت، ارزیابی سودآوری مشتریان و تصمیمگیری درباره ادامه یا توقف یک خدمت به آن نیاز دارند.
در این راهنما، اجزای بهای تمام شده در شرکتهای خدماتی، روش محاسبه، نحوه تخصیص هزینههای غیرمستقیم و یک مثال عددی کامل را بررسی میکنیم تا بتوانید تفاوت میان «درآمد زیاد» و «خدمت واقعاً سودآور» را بهتر تشخیص دهید.
بهای تمام شده خدمات چگونه محاسبه میشود؟
برای محاسبه بهای تمام شده یک خدمت، ابتدا هزینههایی که مستقیماً برای اجرای آن مصرف شدهاند، مانند دستمزد کارکنان اجرایی، مواد یا اقلام مصرفی، رفتوآمد، پیمانکار فرعی و سایر مخارج مستقیم شناسایی میشوند. سپس سهم مناسبی از هزینههای غیرمستقیم مانند اجاره، حقوق سرپرستی، استهلاک، اینترنت و هزینههای اداری مرتبط به آن خدمت تخصیص داده میشود.
بهای تمام شده خدمات چیست؟
بهای تمام شده خدمات، مجموع هزینههایی است که برای ارائه یک خدمت مشخص یا اجرای یک قرارداد مصرف میشود. در شرکتهای تولیدی معمولاً بخش مهمی از بهای تمام شده به مواد اولیه و فرآیند تولید مربوط است؛ اما در بسیاری از شرکتهای خدماتی، مهمترین منبع مصرفشده زمان و تخصص نیروی انسانی است.
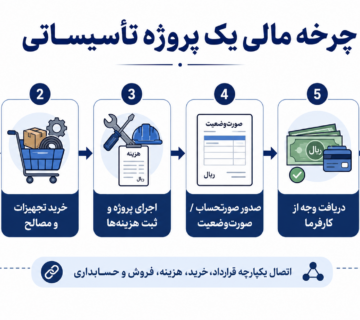
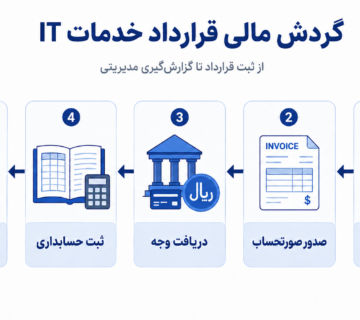
برای مثال، در یک شرکت مشاوره مدیریت ممکن است بیشترین هزینه یک پروژه مربوط به ساعات کاری کارشناسان و مدیر پروژه باشد. در یک شرکت تأسیساتی، علاوه بر نیروی انسانی، قطعات مصرفی، حملونقل و تجهیزات نیز میتوانند سهم مهمی داشته باشند. در شرکتهای IT نیز هزینه کارشناسان فنی، لایسنس نرم افزار، خدمات ابری، سفر به محل مشتری و پیمانکاران تخصصی ممکن است بخشی از بهای تمام شده باشند.
بنابراین یک فرمول واحد برای همه شرکتهای خدماتی وجود ندارد. ساختار بهای تمام شده باید براساس ماهیت فعالیت شرکت طراحی شود. نکته اصلی این است که هزینهها به شکلی طبقهبندی شوند که بتوان تشخیص داد هر خدمت، مشتری، پروژه یا قرارداد چه مقدار از منابع مجموعه را مصرف کرده است.
تفاوت بهای تمام شده خدمات با هزینههای عمومی شرکت چیست؟
یکی از اشتباهات رایج این است که تمام هزینههای شرکت مستقیماً به بهای تمام شده خدمات منتقل شوند. در حالی که برای تحلیل دقیقتر باید میان هزینههایی که مستقیماً در ارائه خدمت نقش دارند و هزینههای عمومی یا اداری شرکت تفاوت قائل شد.
فرض کنید یک شرکت طراحی سایت، برای اجرای پروژه مشتری از ۸۰ ساعت زمان برنامهنویس استفاده کرده است. حقوق مربوط به این ساعات مستقیماً با پروژه ارتباط دارد و میتواند بخشی از بهای تمام شده همان پروژه باشد. اما هزینه تبلیغات شرکت برای جذب مشتریان جدید، الزاماً ارتباط مستقیمی با اجرای همان پروژه ندارد و ممکن است در دسته هزینههای فروش یا عمومی قرار گیرد.
| نوع هزینه | نمونه | ارتباط با خدمت |
|---|---|---|
| دستمزد مستقیم | زمان کارشناس روی پروژه مشتری | مستقیم |
| مواد یا اقلام مصرفی | قطعات مصرفشده در اجرای خدمت | مستقیم |
| پیمانکار فرعی | برونسپاری بخشی از پروژه | مستقیم |
| اجاره دفتر | اجاره محل فعالیت شرکت | معمولاً غیرمستقیم |
| حقوق مدیر اداری | فعالیت پشتیبانی کل شرکت | غیرمستقیم یا عمومی |
این تفکیک به مدیر کمک میکند بفهمد یک خدمت به خودی خود سودآور است یا فقط به دلیل نحوه توزیع هزینههای عمومی، سود یا زیان آن متفاوت دیده میشود.
اجزای بهای تمام شده در شرکتهای خدماتی
برای محاسبه دقیق، بهتر است هزینههای مرتبط با خدمات را در چند گروه اصلی دستهبندی کنیم. نوع و اهمیت هر گروه بسته به فعالیت شرکت متفاوت است.
۱. دستمزد مستقیم کارکنان
در بسیاری از شرکتهای خدماتی، نیروی انسانی بزرگترین جزء بهای تمام شده است. منظور از دستمزد مستقیم، هزینه زمانی است که کارکنان مستقیماً برای اجرای خدمت مشتری صرف میکنند.
برای مثال اگر هزینه ماهانه یک کارشناس برای شرکت ۳۰ میلیون تومان باشد و در طول ماه ۱۵۰ ساعت قابل استفاده برای پروژههای مشتریان داشته باشد، هزینه تقریبی هر ساعت کاری او برابر است با:
اگر این کارشناس ۲۰ ساعت روی یک پروژه کار کرده باشد، سهم دستمزد مستقیم او از بهای تمام شده پروژه حدود ۴ میلیون تومان خواهد بود.
۲. مواد، قطعات و اقلام مصرفی
برخی خدمات بدون مصرف کالا یا مواد قابل ارائه نیستند. برای مثال شرکت تأسیساتی ممکن است برای تعمیر تجهیزات مشتری از قطعات مصرفی استفاده کند یا یک شرکت نصب شبکه، کابل، کانکتور و متعلقات نصب مصرف کند.
اگر این اقلام مستقیماً برای یک مشتری یا پروژه مصرف شوند، بهتر است هزینه آنها به همان پروژه تخصیص داده شود تا سود واقعی آن مشخص باشد.
۳. هزینه پیمانکاران و خدمات برونسپاری
گاهی شرکت برای اجرای بخشی از پروژه از پیمانکار یا متخصص بیرونی استفاده میکند. اگر این هزینه به طور مشخص مربوط به یک قرارداد باشد، میتوان آن را در بهای تمام شده همان خدمت در نظر گرفت.
۴. هزینه رفتوآمد و اجرای خدمت
در شرکتهایی که کارکنان برای ارائه خدمت به محل مشتری مراجعه میکنند، هزینه حملونقل، مأموریت، اقامت یا سایر مخارج اجرایی میتواند قابل توجه باشد. در صورت امکان بهتر است این هزینهها بر اساس پروژه یا مشتری ثبت شوند.
۵. سهم هزینههای غیرمستقیم
بخشی از منابع شرکت به یک پروژه مشخص تعلق ندارند، اما برای ارائه خدمات ضروریاند. برای مثال اجاره دفتر، اینترنت، استهلاک تجهیزات، حقوق سرپرستان، هزینه سیستمهای نرم افزاری عمومی و خدمات پشتیبانی.
این هزینهها معمولاً با استفاده از یک مبنای منطقی بین خدمات یا پروژهها توزیع میشوند.

کدام ماژولهای نرم افزار حسابداری خدماتی به کنترل بهای تمام شده کمک میکنند؟
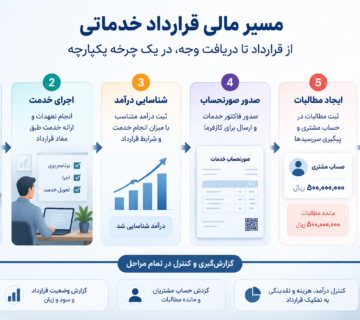
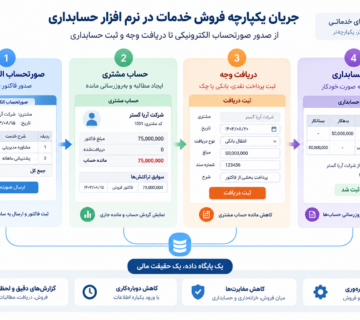
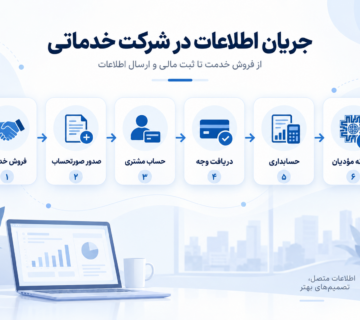
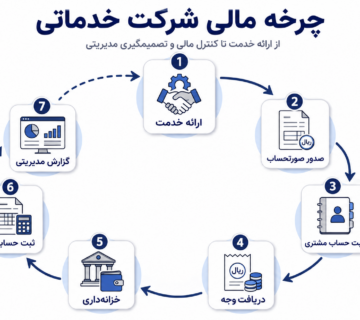
محاسبه بهای تمام شده خدمات فقط به ثبت یک عدد نهایی محدود نمیشود. برای اینکه بتوان هزینه واقعی هر خدمت، مشتری یا قرارداد را تحلیل کرد، اطلاعات چند فرآیند مالی باید در کنار یکدیگر قرار بگیرند. فروش مشخص میکند چه خدمتی و با چه مبلغی ارائه شده، حسابداری هزینهها و ثبتهای مالی را نگهداری میکند و خزانهداری نیز جریان واقعی دریافت و پرداخت را نشان میدهد.
در ساختار نرم افزار حسابداری خدماتی ساماسیستم ماژولهای مالی میتوانند در کنار یکدیگر استفاده شوند تا اطلاعات شرکت به جای نگهداری در چند فایل یا نرم افزار مستقل، در یک ساختار هماهنگتر قابل پیگیری باشند.
بخش حسابداری محل ثبت اسناد مالی، هزینهها، درآمدها و حساب اشخاص است. اطلاعات این بخش مبنای اصلی بررسی هزینههای ثبتشده و تهیه گزارشهای مالی شرکت خواهد بود.
مشاهده نرم افزار حسابداری ←در ماژول فروش میتوان اطلاعات مشتریان، خدمات و فاکتورهای فروش را مدیریت کرد. این اطلاعات کمک میکند درآمد حاصل از هر خدمت یا مشتری در کنار هزینههای مربوط به آن بررسی شود.
مشاهده نرم افزار فروش ←خزانهداری وضعیت دریافتها، پرداختها، حسابهای بانکی، صندوق و چکها را مدیریت میکند. این بخش مستقیماً جایگزین محاسبه بهای تمام شده نیست، اما برای بررسی جریان واقعی وجوه هر قرارداد و کنترل وصول مطالبات اهمیت دارد.
مشاهده نرم افزار خزانهداری ←برای مجموعههایی که نیاز به مدیریت فرآیند صورتحساب الکترونیکی دارند، ماژول سامانه مؤدیان نیز میتواند در کنار اطلاعات فروش و حسابداری مورد استفاده قرار گیرد تا ورود و کنترل اطلاعات مالی منظمتر انجام شود.
مشاهده سامانه مؤدیان ←فرمول محاسبه بهای تمام شده خدمات
برای تحلیل مدیریتی یک خدمت یا پروژه، میتوان از ساختار ساده زیر استفاده کرد:
نکته مهم این است که نحوه محاسبه دقیق میتواند براساس مدل فعالیت شرکت متفاوت باشد. اگر شرکت پروژههای بلندمدت، خدمات در جریان یا قراردادهای چندمرحلهای داشته باشد، نحوه شناسایی هزینه و درآمد نیز باید با ساختار حسابداری و سیاست مالی شرکت هماهنگ شود.
برای ثبت درست درآمدها و هزینههای شرکت خدماتی نیز میتوانید راهنمای نحوه ثبت درآمد و هزینه در شرکتهای خدماتی را مطالعه کنید.

مثال کامل محاسبه بهای تمام شده خدمات
فرض کنید یک شرکت خدمات فناوری اطلاعات قراردادی برای پشتیبانی و بهینهسازی شبکه یک مشتری به مبلغ ۶۰ میلیون تومان منعقد کرده است.
برای اجرای این قرارداد، هزینههای زیر ایجاد شدهاند:
| هزینه | مبلغ |
|---|---|
| دستمزد کارشناسان پروژه | ۱۸ میلیون تومان |
| رفتوآمد کارشناسان | ۲ میلیون تومان |
| لایسنس و ابزار اختصاصی پروژه | ۳ میلیون تومان |
| پیمانکار تخصصی | ۵ میلیون تومان |
| سهم هزینههای غیرمستقیم | ۷ میلیون تومان |
بنابراین بهای تمام شده این قرارداد برابر است با:
اگر مبلغ قرارداد ۶۰ میلیون تومان باشد، تفاوت اولیه میان درآمد قرارداد و بهای تمام شده آن:
این ۲۵ میلیون تومان را نباید بدون بررسی بیشتر با سود نهایی شرکت یکسان دانست؛ زیرا شرکت ممکن است هزینههای عمومی، فروش، مالی و سایر مخارج دوره نیز داشته باشد. اما این عدد به مدیر کمک میکند عملکرد خود قرارداد را بهتر ارزیابی کند.
هزینههای غیرمستقیم چگونه بین خدمات تقسیم میشوند؟
هزینه مستقیم معمولاً بهراحتی قابل شناسایی است. اگر یک تکنسین پنج ساعت برای پروژه A کار کرده یا قطعهای مستقیماً در همان پروژه مصرف شده باشد، ارتباط آن روشن است. مشکل اصلی در هزینههایی مانند اجاره، برق، حقوق سرپرست، نرم افزارهای عمومی و استهلاک تجهیزات اداری ایجاد میشود.
برای تقسیم این هزینهها باید یک مبنای تخصیص منطقی انتخاب شود. این مبنا میتواند بسته به فعالیت شرکت متفاوت باشد.
| هزینه غیرمستقیم | مبنای تخصیص احتمالی |
|---|---|
| حقوق سرپرست فنی | ساعات کاری پروژهها |
| اجاره دفتر | تعداد کارکنان یا ساعات فعالیت |
| استهلاک تجهیزات | میزان استفاده از تجهیزات |
| نرم افزارهای عمومی | تعداد کاربران یا نفر-ساعت |
مهمترین اصل این است که مبنای تخصیص، ارتباط قابل قبولی با میزان مصرف منابع داشته باشد. اگر یک پروژه فقط پنج درصد ساعات کاری شرکت را مصرف کرده، تخصیص پنجاه درصد هزینههای غیرمستقیم به آن احتمالاً تصویر نادرستی از سودآوری ایجاد میکند.
ارتباط بهای تمام شده با قیمتگذاری خدمات
یکی از مهمترین کاربردهای محاسبه بهای تمام شده، قیمتگذاری است. اگر شرکت نداند ارائه یک خدمت چقدر برایش هزینه دارد، تعیین قیمت فروش بیشتر بر اساس تجربه، قیمت رقبا یا حدس انجام خواهد شد.
فرض کنید هزینه واقعی ارائه یک خدمت ۲۰ میلیون تومان است. اگر شرکت همان خدمت را ۲۲ میلیون تومان بفروشد، حاشیه موجود برای پوشش هزینههای عمومی، ریسک، تخفیف و سود بسیار محدود خواهد بود. از سوی دیگر اگر بهای تمام شده ۱۰ میلیون تومان باشد، مدیر آزادی بیشتری برای قیمتگذاری خواهد داشت.
البته قیمت فروش فقط از بهای تمام شده به دست نمیآید. ارزش خدمت برای مشتری، شرایط بازار، رقبا، سطح تخصص، ریسک قرارداد و سیاست تجاری شرکت نیز بر قیمت اثر میگذارند. بهای تمام شده بیشتر نقش یک حداقل مرجع اقتصادی را برای تصمیمگیری ایفا میکند.
پس از محاسبه هزینه خدمات، نتیجه نهایی عملکرد شرکت در صورت سود و زیان شرکت خدماتی بهتر قابل تحلیل خواهد بود.
بهای تمام شده در قراردادهای خدماتی چگونه کنترل میشود؟
در شرکتهایی که فعالیت آنها پروژهای یا قراردادی است، بهتر است درآمد و هزینه هر قرارداد تا حد امکان جداگانه قابل پیگیری باشد. در غیر این صورت ممکن است یک قرارداد بسیار سودآور، زیان قرارداد دیگری را پنهان کند.
برای مثال شرکت ممکن است در یک ماه سه قرارداد داشته باشد و مجموعاً سود نشان دهد؛ اما پس از تفکیک مشخص شود قرارداد اول ۳۰ درصد حاشیه دارد، قرارداد دوم فقط هزینههای خود را پوشش میدهد و قرارداد سوم زیانده است.
بنابراین ثبت هزینهها براساس پروژه، قرارداد یا مرکز هزینه میتواند برای تحلیل بهای تمام شده بسیار مفید باشد. درباره نحوه مدیریت مالی قراردادها میتوانید مقاله حسابداری قراردادهای خدماتی را نیز مطالعه کنید.
اشتباهات رایج در محاسبه بهای تمام شده خدمات
نادیده گرفتن زمان کارکنان
در شرکتهای خدماتی، ساعت کاری کارکنان یکی از مهمترین منابع است. اگر زمان صرفشده روی پروژهها ثبت یا تخمین زده نشود، ممکن است یک خدمت سودآور به نظر برسد در حالی که حجم زیادی از ظرفیت نیروی انسانی را مصرف کرده است.
تخصیص نادرست تمام هزینههای اداری
تقسیم مساوی تمام هزینهها بین پروژهها همیشه منطقی نیست. پروژهای که ده برابر پروژه دیگر منابع مصرف کرده، معمولاً نباید همان سهم هزینه غیرمستقیم را داشته باشد.
در نظر گرفتن مبلغ قرارداد به عنوان سود
مبلغ فاکتور یا قرارداد درآمد شرکت است، نه سود آن. سود تنها پس از در نظر گرفتن هزینههای مرتبط و سایر هزینههای شرکت قابل تحلیل است.
ثبت هزینه بدون پروژه یا مشتری
اگر هزینههای قابل شناسایی بدون ارتباط با پروژه یا قرارداد ثبت شوند، بعداً تعیین سهم واقعی هر خدمت دشوار میشود. بهتر است از همان زمان ثبت، اطلاعات تحلیلی موردنیاز نیز ثبت شود.
نرم افزار حسابداری چه کمکی به محاسبه بهای تمام شده خدمات میکند؟
محاسبه بهای تمام شده زمانی دشوار میشود که اطلاعات درآمد، هزینه، پروژه، مشتری و پرداختها در فایلهای مختلف نگهداری شوند. هدف نرم افزار حسابداری این نیست که صرفاً یک فرمول را به جای کاربر محاسبه کند؛ ارزش اصلی آن در ثبت منظم اطلاعات و امکان گزارشگیری از دادههای مالی است.
در شرکت خدماتی، ثبت هزینهها به تفکیک حساب، پروژه، قرارداد یا سایر ابعاد تحلیلی میتواند زمینه مناسبی برای بررسی سودآوری فعالیتها فراهم کند. همچنین ارتباط اطلاعات فروش، حسابداری و خزانهداری کمک میکند مدیر تصویر کاملتری از جریان مالی شرکت داشته باشد.
اگر در حال ارزیابی نرم افزار حسابداری خدماتی هستید، در جلسه دمو فقط صدور فاکتور را بررسی نکنید. یک پروژه واقعی انتخاب کنید و از کارشناس بخواهید هزینههای مرتبط، دریافت از مشتری و گزارشهای مالی آن را در سیستم نمایش دهد.
بهای تمام شده خدمات نشان میدهد برای ارائه یک خدمت یا اجرای یک قرارداد چه مقدار از منابع شرکت مصرف شده است. دستمزد مستقیم، اقلام مصرفی، هزینه پیمانکاران، مخارج اجرای پروژه و سهم منطقی هزینههای غیرمستقیم از اجزای اصلی آن هستند. هرچه هزینهها دقیقتر به مشتری، پروژه یا قرارداد مرتبط شوند، مدیر میتواند سودآوری خدمات را واقعبینانهتر ارزیابی کند و درباره قیمتگذاری، ادامه قراردادها و تخصیص منابع تصمیم بهتری بگیرد.
ارتباط سریع با واحد مشاوره و فروش
برای دریافت مشاوره، راهنمایی یا درخواست دمو نرمافزار، میتوانید با شمارههای زیر تماس بگیرید. با کلیک روی هر شماره، مستقیماً تماس برقرار میشود:
پرسشهای متداول درباره بهای تمام شده خدمات
فرآیند مالی شرکت خدماتی خود را با یک سناریوی واقعی بررسی کنید
اگر میخواهید ببینید اطلاعات فروش خدمات، هزینهها، مشتریان، دریافت و پرداخت و گزارشهای مالی چگونه میتوانند در یک ساختار هماهنگ مدیریت شوند، میتوانید امکانات پکیج خدماتی ساماسیستم را در جلسه دمو بررسی کنید.


بدون دیدگاه