

در شرکتهای خدماتی، تنها دانستن مبلغ کل هزینهها برای تصمیمگیری مالی کافی نیست. مدیر باید بداند هر هزینه مربوط به کدام فعالیت، واحد، قرارداد یا پروژه بوده و چه اثری بر سودآوری مجموعه گذاشته است. اینجاست که مفهوم مرکز هزینه اهمیت پیدا میکند. مرکز هزینه به شرکت کمک میکند هزینهها را از یکدیگر تفکیک کرده و تصویری دقیقتر از محل مصرف منابع مالی به دست آورد.
مرکز هزینه چگونه به کنترل سودآوری کمک میکند؟
با تعریف صحیح مراکز هزینه، هزینههای مستقیم و غیرمستقیم میتوانند به واحد، پروژه یا فعالیت مرتبط شوند. در نتیجه مدیر میتواند به جای مشاهده یک عدد کلی، بفهمد منابع مالی در کدام بخش مصرف شده و کدام فعالیت هزینه بیشتری ایجاد کرده است.
در ادامه، تعریف مرکز هزینه، روش ایجاد و تخصیص آن، یک مثال عددی و نقش پکیج حسابداری خدماتی ساماسیستم در مدیریت منظم اطلاعات مالی را بررسی میکنیم. همچنین برای مطالعه بیشتر درباره ارتباط هزینههای پنهان، بهای تمامشده و سودآوری شرکتهای خدماتی، میتوانید مطلب چرا شرکتهای خدماتی در محاسبه سود دچار اشتباه میشوند؟ راهنمای انتخاب نرم افزار حسابداری خدماتی را نیز مطالعه کنید.
مرکز هزینه چیست؟
مرکز هزینه یک واحد، بخش، پروژه یا فعالیت مشخص در سازمان است که هزینههای مرتبط با آن در سیستم حسابداری قابل شناسایی و تجمیع میشوند. هدف از ایجاد مرکز هزینه این است که هزینهها فقط بر اساس عنوان حساب ثبت نشوند، بلکه محل ایجاد یا مصرف آنها نیز مشخص باشد.
فرض کنید هزینه اجاره دفتر یک شرکت خدماتی ۱۰۰ میلیون تومان است. عنوان «هزینه اجاره» مشخص میکند این مبلغ چه نوع هزینهای است، اما به تنهایی نشان نمیدهد این هزینه مربوط به کدام بخش شرکت است. اگر دفتر شامل واحد فروش، پشتیبانی و مدیریت باشد، میتوان با یک روش منطقی، سهم هر بخش را به عنوان مرکز هزینه مشخص کرد.
بنابراین مرکز هزینه را میتوان یک لایه تحلیلی در کنار حسابهای مالی دانست؛ لایهای که به مدیر اجازه میدهد هزینهها را از زاویه دیگری بررسی کند و رابطه میان مصرف منابع و عملکرد بخشهای مختلف را بهتر ببیند.
چرا مرکز هزینه در شرکتهای خدماتی مهم است؟
در شرکتهای خدماتی، بخش زیادی از هزینهها به نیروی انسانی، قراردادها، پروژهها، پشتیبانی و هزینههای عمومی مربوط میشود. از طرف دیگر، یک هزینه ممکن است به چند فعالیت مختلف ارتباط داشته باشد. اگر همه این هزینهها فقط در حسابهای کلی ثبت شوند، تحلیل سودآوری هر پروژه یا واحد دشوار خواهد شد.
تفاوت مرکز هزینه با حساب هزینه چیست؟
این دو مفهوم در حسابداری به یک موضوع اشاره نمیکنند. حساب هزینه مشخص میکند چه نوع هزینهای ثبت شده است؛ در حالی که مرکز هزینه محل یا واحدی را مشخص میکند که هزینه برای آن ایجاد شده یا باید به آن نسبت داده شود.
| مورد | حساب هزینه | مرکز هزینه |
|---|---|---|
| پاسخ به سؤال | چه هزینهای ایجاد شده؟ | هزینه مربوط به کجاست؟ |
| مثال | هزینه حقوق | پروژه الف |
| کاربرد | ثبت و طبقهبندی مالی | تحلیل و کنترل هزینه |
در یک ثبت حسابداری ممکن است حساب «هزینه حقوق» بدهکار شود و همزمان مرکز هزینه «پروژه الف» برای آن انتخاب شود. به این ترتیب، هم نوع هزینه مشخص است و هم محل تخصیص آن.
انواع مراکز هزینه در شرکتهای خدماتی
ساختار مراکز هزینه باید متناسب با مدل فعالیت شرکت طراحی شود. یک شرکت کوچک ممکن است به چند مرکز اصلی نیاز داشته باشد، در حالی که یک مجموعه بزرگ با پروژههای متعدد میتواند ساختار جزئیتری داشته باشد.
| نوع مرکز هزینه | نمونه | کاربرد |
|---|---|---|
| مرکز هزینه پروژهای | پروژه طراحی سایت | محاسبه هزینه و سود پروژه |
| مرکز هزینه واحدی | فروش یا پشتیبانی | کنترل عملکرد واحد |
| مرکز هزینه عمومی | اداری و مدیریت | کنترل سربار سازمان |
نحوه تعریف مرکز هزینه
تعریف مرکز هزینه نباید صرفاً بر اساس ساختار اداری شرکت انجام شود. بهتر است ابتدا مشخص شود مدیریت قرار است با استفاده از این اطلاعات به چه پرسشهایی پاسخ دهد؛ برای مثال، کدام پروژه هزینه بیشتری دارد، کدام واحد سربار بیشتری ایجاد میکند یا هزینه اجرای یک قرارداد نسبت به درآمد آن چقدر است.
نحوه تخصیص هزینه به مراکز هزینه
پس از تعریف مراکز هزینه، باید مشخص شود هر هزینه با چه مبنایی به آنها اختصاص پیدا میکند. برای هزینههای مستقیم، تخصیص معمولاً سادهتر است؛ اما هزینههای مشترک نیازمند یک معیار مشخص هستند.
برای نمونه، هزینهای مانند اینترنت ممکن است بر اساس تعداد کارکنان هر واحد، هزینه اجاره بر اساس فضای اشغالشده و برخی هزینههای پشتیبانی بر اساس ساعات استفاده یا نفر-ساعت تخصیص پیدا کنند. مهم این است که مبنای انتخابشده با ماهیت هزینه سازگار و در طول دورههای مختلف قابل پیگیری باشد.
مثال تخصیص هزینه در یک شرکت خدماتی
فرض کنید یک شرکت خدماتی در یک ماه دو پروژه فعال دارد و مجموع هزینههای مستقیم و مشترک آن به شکل زیر است:
| نوع هزینه | مبلغ | نحوه تخصیص |
|---|---|---|
| حقوق کارشناسان پروژه الف | ۸۰ میلیون تومان | مستقیم به پروژه الف |
| حقوق کارشناسان پروژه ب | ۶۰ میلیون تومان | مستقیم به پروژه ب |
| هزینه اجاره دفتر | ۴۰ میلیون تومان | نسبت ۶۰٪ و ۴۰٪ |
اگر هزینه اجاره بر اساس یک مبنای فرضی ۶۰ به ۴۰ میان دو پروژه تخصیص داده شود، سهم پروژه الف ۲۴ میلیون تومان و سهم پروژه ب ۱۶ میلیون تومان خواهد بود. بنابراین مجموع هزینه شناساییشده برای پروژه الف ۱۰۴ میلیون تومان و برای پروژه ب ۷۶ میلیون تومان است.
اشتباهات رایج در مدیریت مراکز هزینه
مهمترین خطاها شامل تعریف بیش از حد مراکز هزینه، ثبت هزینه بدون تعیین مرکز مرتبط، استفاده از مبنای نامناسب برای تخصیص هزینههای مشترک و تمرکز صرف بر مبلغ هزینه است. ساختار مرکز هزینه باید به اندازهای جزئی باشد که گزارش تحلیلی ایجاد کند، اما آنقدر پیچیده نباشد که ثبت روزمره اطلاعات را دشوار کند.
نقش نرمافزار حسابداری در مدیریت مراکز هزینه
مدیریت مراکز هزینه با فایلهای دستی و ثبتهای پراکنده، بهخصوص در شرکتهایی که پروژههای متعددی دارند، بهمرور زمان دشوار میشود. نرمافزار حسابداری میتواند ثبت اطلاعات، ارتباط اسناد با حسابها و استخراج گزارشهای مالی را منظمتر کند.
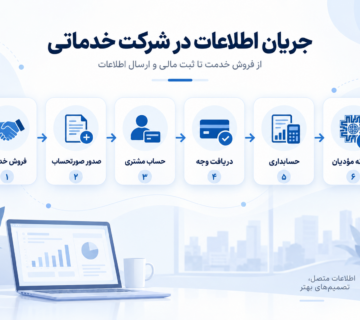
در یک شرکت خدماتی، اطلاعات مالی از مسیرهای مختلف وارد سیستم میشوند. فروش خدمات، ثبت هزینه، دریافت از مشتری، پرداخت به تأمینکننده، عملیات بانکی و سایر رویدادهای مالی در نهایت بر حسابهای شرکت اثر میگذارند. اگر این اطلاعات در یک ساختار منظم ثبت شوند، تحلیل هزینههای هر بخش یا پروژه نیز سادهتر خواهد شد.
به همین دلیل هنگام انتخاب نرم افزار حسابداری خدماتی بهتر است علاوه بر امکانات ثبت اسناد، امکانات مربوط به حسابهای اشخاص، فروش، خزانهداری و گزارشهای مالی نیز بررسی شوند.

کدام ماژولهای پکیج خدماتی به مدیریت هزینهها کمک میکنند؟
مدیریت مرکز هزینه زمانی کاربردیتر میشود که اطلاعات مالی از بخشهای مختلف شرکت در یک ساختار هماهنگ ثبت شوند. در پکیج حسابداری خدماتی ساماسیستم ماژولهای حسابداری، فروش، خزانهداری و سامانه مؤدیان در کنار یکدیگر قرار میگیرند و هرکدام بخشی از فرآیند مالی شرکت را پوشش میدهند.
ثبت اسناد، مدیریت حسابها و تهیه گزارشهای مالی در این بخش انجام میشود. اطلاعات هزینهها و حسابهای مالی میتوانند مبنای گزارشگیری و تحلیل مراکز هزینه قرار بگیرند.
اطلاعات فاکتورها و درآمد خدمات در این بخش مدیریت میشود. ارتباط درآمدهای ثبتشده با هزینههای پروژهها برای تحلیل سودآوری شرکت خدماتی اهمیت دارد.
دریافتها، پرداختها، بانک، صندوق و چکها در این بخش مدیریت میشوند. ثبت منظم عملیات نقدی و بانکی به کاملتر شدن اطلاعات مالی شرکت کمک میکند.
اطلاعات صورتحسابهای الکترونیکی و فرآیندهای مرتبط با سامانه مؤدیان در این بخش مدیریت میشود و هماهنگی آن با سایر اطلاعات مالی اهمیت دارد.
پرسشهای متداول درباره مراکز هزینه
مرکز هزینه ابزاری برای تفکیک و تحلیل هزینههای شرکت است و به مدیر کمک میکند علاوه بر دانستن مبلغ هزینه، محل ایجاد یا مصرف آن را نیز شناسایی کند. در شرکتهای خدماتی، استفاده صحیح از مراکز هزینه میتواند در تحلیل هزینه پروژهها، کنترل سربار و بررسی سودآوری فعالیتها مفید باشد. برای دستیابی به گزارشهای قابل اتکا، تعریف مراکز هزینه باید متناسب با ساختار واقعی شرکت انجام شود و هزینهها با مبنای منطقی به آنها تخصیص پیدا کنند. ثبت منظم اطلاعات در یک ساختار یکپارچه مانند پکیج حسابداری خدماتی ساماسیستم نیز میتواند فرآیند مدیریت و گزارشگیری مالی را منظمتر کند.
فرآیند مالی شرکت خدماتی خود را با یک سناریوی واقعی بررسی کنید
اگر میخواهید ببینید ثبت هزینهها، فروش خدمات، دریافت و پرداخت و گزارشهای مالی چگونه میتوانند در یک ساختار هماهنگ مدیریت شوند، میتوانید امکانات پکیج خدماتی ساماسیستم را در جلسه دمو بررسی کنید.




بدون دیدگاه