صورت مغایرت بانکی یکی از مهمترین ابزارهای کنترل حسابهای بانکی در حسابداری است. زمانی که اطلاعات دریافتها و پرداختها در یک پکیج حسابداری خدماتی ثبت میشوند، مانده حساب بانک در سیستم حسابداری باید بهصورت دورهای با مانده اعلامشده توسط بانک مقایسه شود. در بسیاری از مواقع این دو عدد دقیقاً برابر نیستند و حسابدار باید علت اختلاف را شناسایی و کنترل کند.
در این مقاله یاد میگیریم صورت مغایرت بانکی چیست، چه عواملی باعث ایجاد اختلاف میان دفاتر شرکت و صورتحساب بانک میشوند و چگونه میتوان با یک مثال عددی، مغایرت بانکی را مرحلهبهمرحله تهیه کرد. همچنین ارتباط این گزارش با کنترل حسابها و ترازنامه شرکت خدماتی را بررسی میکنیم.
در شرکتهای خدماتی تعداد زیادی تراکنش مالی شامل دریافت از مشتریان، پرداخت هزینهها، واریز به حساب، برداشت بانکی، پرداخت چک، کارمزد، حواله و انتقال وجه انجام میشود. ثبت صحیح این عملیات اهمیت زیادی دارد؛ اما حتی در صورت ثبت منظم اطلاعات، ممکن است زمان ثبت یک تراکنش در دفاتر شرکت با زمان انعکاس آن در بانک متفاوت باشد.
به همین دلیل کنترل دورهای حسابهای بانکی یکی از وظایف مهم واحد مالی است. استفاده از یک پکیج حسابداری خدماتی میتواند اطلاعات مربوط به بانک، دریافتها، پرداختها و اسناد مالی را در یک ساختار یکپارچه نگهداری کند و فرآیند شناسایی مغایرتها را سادهتر سازد.
در ادامه ابتدا مفهوم صورت مغایرت بانکی و دلایل ایجاد اختلاف میان دفاتر و بانک را بررسی میکنیم. سپس روش تهیه مغایرت بانکی، تعدیلات موردنیاز و یک مثال عددی کامل ارائه میشود و در پایان نیز نقش سیستم حسابداری و خزانهداری در کنترل حسابهای بانکی توضیح داده خواهد شد.
صورت مغایرت بانکی چیست؟
صورت مغایرت بانکی یا Bank Reconciliation گزارشی است که برای مقایسه مانده حساب بانک در دفاتر حسابداری شرکت با مانده همان حساب در صورتحساب بانک تهیه میشود. هدف این گزارش شناسایی تراکنشهایی است که باعث شدهاند این دو مانده با یکدیگر تفاوت داشته باشند.
برای مثال، ممکن است شرکت یک چک را صادر و همان روز در سیستم حسابداری ثبت کرده باشد، اما دریافتکننده هنوز چک را به بانک ارائه نکرده باشد. در این حالت مبلغ چک در دفاتر شرکت از مانده بانک کسر شده، در حالی که بانک هنوز آن را از حساب برداشت نکرده است.
از طرف دیگر ممکن است بانک مبلغی مانند کارمزد خدمات بانکی را از حساب کسر کرده باشد، اما واحد حسابداری هنوز از این برداشت اطلاع نداشته و آن را در دفاتر ثبت نکرده باشد. این مورد نیز باعث اختلاف میان دو مانده خواهد شد.
چرا تهیه مغایرت بانکی اهمیت دارد؟
حساب بانک یکی از مهمترین حسابهای مالی هر شرکت است و بخش قابلتوجهی از دریافتها و پرداختهای مجموعه از طریق حسابهای بانکی انجام میشود. در نتیجه هرگونه اشتباه در ثبت این حساب میتواند بر مانده نقدینگی، گزارشهای مالی و تصمیمات مدیریتی اثر بگذارد.
مغایرتگیری کمک میکند مانده ثبتشده در سیستم حسابداری با وضعیت واقعی حساب بانکی کنترل شود.
ثبت مبلغ اشتباه، ثبت تکراری یا فراموش شدن یک تراکنش میتواند هنگام مغایرتگیری شناسایی شود.
واریز مشتریان، پرداختها، چکها، حوالهها و هزینههای بانکی با اطلاعات ثبتشده تطبیق داده میشوند.
دلایل ایجاد مغایرت بانکی
وجود اختلاف میان مانده حساب بانک در دفاتر و صورتحساب بانکی الزاماً به معنی وجود اشتباه حسابداری نیست. بخشی از این اختلافها به دلیل تفاوت زمانی میان ثبت عملیات در شرکت و ثبت آن در بانک ایجاد میشوند.
| عامل مغایرت | توضیح |
|---|---|
| چکهای صادرشده وصولنشده | چک در دفاتر شرکت ثبت شده اما هنوز توسط بانک پرداخت نشده است. |
| وجوه در راه | مبلغ در دفاتر شرکت ثبت شده اما هنوز در صورتحساب بانک منعکس نشده است. |
| کارمزد بانکی | بانک کارمزد را کسر کرده اما شرکت هنوز آن را در حسابداری ثبت نکرده است. |
| واریز مستقیم مشتری | مشتری مستقیماً مبلغی به حساب واریز کرده اما واحد حسابداری هنوز آن را ثبت نکرده است. |
| چک برگشتی | چکی که قبلاً دریافت شده توسط بانک برگشت خورده و باید در حسابداری اصلاح شود. |
| اشتباه در ثبت مبلغ | ممکن است مبلغ تراکنش در دفاتر یا صورتحساب بانکی اشتباه ثبت شده باشد. |

اجزای صورت مغایرت بانکی
یک صورت مغایرت بانکی معمولاً از دو بخش اصلی تشکیل میشود. در بخش اول مانده اعلامشده توسط بانک تعدیل میشود و در بخش دوم مانده حساب بانک در دفاتر شرکت مورد بررسی قرار میگیرد.
مواردی مانند وجوه در راه و چکهای صادرشدهای که هنوز توسط بانک وصول نشدهاند در این بخش بررسی میشوند.
مواردی مانند کارمزد بانک، واریز مستقیم، سود بانکی، برگشت چک و اشتباهات ثبتنشده در دفاتر اصلاح میشوند.
نحوه تهیه صورت مغایرت بانکی
برای تهیه صورت مغایرت بانکی ابتدا باید گزارش گردش حساب بانکی در سیستم حسابداری و صورتحساب دریافتشده از بانک برای یک دوره زمانی یکسان در اختیار حسابدار قرار گیرد.
۱. دریافت صورتحساب بانک
ابتدا صورتحساب بانک برای دوره موردنظر، مثلاً یک ماه، دریافت میشود. این گزارش شامل مانده ابتدای دوره، واریزها، برداشتها و مانده پایان دوره است.
۲. استخراج گردش حساب بانک از حسابداری
سپس گردش همان حساب بانکی از نرمافزار حسابداری استخراج میشود. بازه زمانی هر دو گزارش باید یکسان باشد تا مقایسه با دقت انجام شود.
۳. تطبیق تراکنشها
واریزها و برداشتهای موجود در دو گزارش به ترتیب مبلغ، تاریخ و شماره سند یا مرجع بانکی تطبیق داده میشوند. تراکنشهایی که در هر دو طرف وجود دارند مشخص شده و موارد باقیمانده بهعنوان مغایرت بررسی میشوند.
۴. طبقهبندی مغایرتها
هر اختلاف باید مشخص شود که مربوط به بانک است یا دفاتر شرکت. برای مثال، چک صادرشدهای که هنوز وصول نشده معمولاً نیاز به ثبت حسابداری جدید ندارد، زیرا قبلاً در دفاتر ثبت شده است. اما کارمزد بانکی که در دفاتر ثبت نشده باید با سند حسابداری اصلاح شود.
۵. محاسبه مانده تعدیلشده
در پایان، تعدیلات لازم روی مانده بانک و مانده دفاتر اعمال میشوند. اگر عملیات بهدرستی انجام شده باشد، مانده تعدیلشده هر دو طرف باید برابر شود.
مثال صورت مغایرت بانکی
فرض کنید شرکت خدماتی «راهکار نوین» در پایان ماه، مانده حساب بانک خود در دفاتر حسابداری را برابر با ۱,۲۵۰ میلیون تومان مشاهده میکند. در همان تاریخ مانده صورتحساب صادرشده توسط بانک برابر با ۱,۱۸۵ میلیون تومان است.
پس از مقایسه گردش حساب بانک و دفاتر، موارد زیر شناسایی میشوند:
| شرح | مبلغ (میلیون تومان) | وضعیت |
|---|---|---|
| وجه واریزی در راه | ۱۸۰ | در دفاتر ثبت شده اما هنوز در بانک منعکس نشده است. |
| چک صادرشده وصولنشده | ۹۵ | در دفاتر کسر شده اما بانک هنوز آن را پرداخت نکرده است. |
| کارمزد بانکی | ۸ | توسط بانک کسر شده اما در دفاتر ثبت نشده است. |
| واریز مستقیم مشتری | ۲۸ | در بانک ثبت شده اما هنوز در حسابداری ثبت نشده است. |
تعدیل مانده صورتحساب بانک
تعدیل مانده دفاتر شرکت
پس از انجام تعدیلات، مانده هر دو طرف برابر با ۱,۲۷۰ میلیون تومان میشود. بنابراین صورت مغایرت بانکی متوازن شده است.
ثبت حسابداری مغایرت بانکی چگونه انجام میشود؟
همه اقلام موجود در صورت مغایرت نیاز به ثبت حسابداری ندارند. مواردی مانند وجه در راه یا چک صادرشده وصولنشده معمولاً قبلاً در دفاتر شرکت ثبت شدهاند و فقط به دلیل اختلاف زمانی در صورتحساب بانک دیده نمیشوند.
اما اقلامی که بانک ثبت کرده و هنوز در دفاتر شرکت وجود ندارند باید در سیستم حسابداری ثبت شوند. در مثال بالا، کارمزد بانکی ۸ میلیون تومان باید بهعنوان هزینه بانکی ثبت شود و واریز مستقیم مشتری به مبلغ ۲۸ میلیون تومان نیز باید در حساب بانک و حساب مربوط به مشتری یا مطالبات ثبت شود.

نقش پکیج حسابداری خدماتی در تهیه مغایرت بانکی
هرچه تعداد تراکنشهای بانکی یک شرکت بیشتر باشد، کنترل دستی دریافتها و پرداختها دشوارتر خواهد شد. در شرکتهای خدماتی ممکن است روزانه تعداد زیادی دریافت از مشتریان، پرداخت هزینه، انتقال بانکی، چک و عملیات خزانهداری ثبت شود.
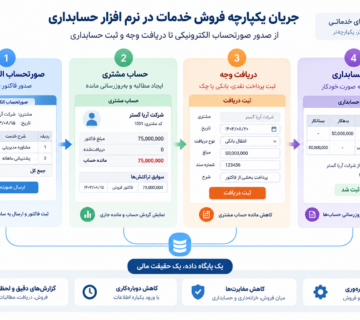
استفاده از پکیج حسابداری خدماتی ساماسیستم باعث میشود اطلاعات مربوط به حسابداری، فروش، مشتریان، دریافت و پرداخت و حسابهای بانکی در یک ساختار یکپارچه مدیریت شوند. در چنین ساختاری، گردش حساب بانک و اسناد مرتبط سریعتر در دسترس واحد مالی قرار میگیرند.
ثبت اسناد مالی، مدیریت حسابها، کنترل گردش حساب بانک و تهیه گزارشهای مالی.
ثبت فاکتورهای فروش خدمات، مدیریت مشتریان و پیگیری اطلاعات مرتبط با مطالبات.
مدیریت دریافتها، پرداختها، حسابهای بانکی، صندوق و اطلاعات مربوط به چکها.
مدیریت اطلاعات و فرآیندهای مربوط به صورتحسابهای الکترونیکی و سامانه مؤدیان.
اشتباهات رایج در تهیه صورت مغایرت بانکی
اگرچه فرآیند مغایرتگیری در ظاهر ساده است، بیدقتی در بررسی تراکنشها میتواند باعث باقی ماندن اختلاف یا ثبت اصلاحات نادرست شود.
- مقایسه صورتحساب بانک و دفاتر در بازههای زمانی متفاوت
- ثبت مجدد چکهای صادرشده وصولنشده
- نادیده گرفتن کارمزد و هزینههای بانکی
- عدم بررسی واریزهای مستقیم مشتریان
- ثبت اشتباه مبلغ یا تاریخ تراکنشها
- عدم بررسی چکهای برگشتی
- صدور سند اصلاحی بدون مشخص شدن علت واقعی مغایرت
ارتباط صورت مغایرت بانکی با ترازنامه شرکت
مانده حسابهای بانکی یکی از اقلام مهم داراییهای جاری شرکت است و در نهایت در گزارشهای مالی منعکس میشود. به همین دلیل صحت مانده بانک تنها برای کنترل روزمره نقدینگی اهمیت ندارد؛ بلکه بر گزارشهای مالی شرکت نیز اثرگذار است.
اگر مانده بانک در دفاتر به دلیل ثبت نشدن کارمزد، واریز مشتری یا سایر عملیات اشتباه باشد، مانده داراییهای شرکت نیز ممکن است به شکل نادرستی گزارش شود. بنابراین انجام مغایرتگیری پیش از تهیه گزارشهای مالی دورهای میتواند به افزایش دقت اطلاعات کمک کند.
برای آشنایی کاملتر با ساختار داراییها، بدهیها و حقوق مالکانه میتوانید مقاله ترازنامه شرکت خدماتی چیست؟ + نمونه ترازنامه کامل شرکت خدماتی را نیز مطالعه کنید.
ارتباط سریع با واحد مشاوره و فروش
برای دریافت مشاوره، راهنمایی یا درخواست دمو پکیج حسابداری خدماتی ساماسیستم، میتوانید با شمارههای زیر تماس بگیرید. با کلیک روی هر شماره، مستقیماً تماس برقرار میشود:
سوالات متداول درباره صورت مغایرت بانکی
اگر به دنبال راهکاری برای مدیریت حسابداری، فروش، دریافت و پرداخت، خزانهداری، حسابهای بانکی و گزارشهای مالی شرکت خدماتی خود هستید، با امکانات پکیج حسابداری خدماتی ساماسیستم آشنا شوید.