
- تغییرات مالیاتی ۱۴۰۵ و اهمیت ثبت دقیق خرید و موجودی
- انبارداری در حسابداری خدماتی چیست و چرا اهمیت دارد؟
- چه اقلامی در شرکت خدماتی باید در انبار ثبت شوند؟
- جریان درست ثبت موجودی، مصرف و هزینه در حسابداری خدماتی
- نقش ماژولهای نرمافزاری در مدیریت انبار و حسابداری خدماتی
- انبار ثابت و شناور؛ کدام ساختار مناسبتر است؟
- اشتباهات رایج انبارداری در شرکتهای خدماتی
- پرسشهای متداول
برخلاف تصور رایج، انبارداری در حسابداری خدماتی فقط مخصوص شرکتهایی نیست که کالا میفروشند. بسیاری از شرکتهای خدماتی برای اجرای خدمات خود تجهیزات، قطعات یدکی، مواد مصرفی، ابزار، لوازم نصب، اقلام پشتیبانی یا کالاهایی را نگهداری میکنند که ورود، خروج، مصرف و هزینه آنها باید قابل پیگیری باشد. اگر این اطلاعات از حسابداری خدماتی جدا نگهداری شود، تشخیص موجودی واقعی، هزینه اجرای خدمات و حتی کنترل برخی اسناد خرید دشوارتر خواهد شد.
انبارداری در حسابداری خدماتی چگونه انجام میشود؟
در شرکت خدماتی، هر کالایی که برای اجرای خدمت، تعمیر، نصب، پشتیبانی یا مصرف داخلی خریداری و نگهداری میشود باید بر اساس ماهیت آن ثبت و گردش آن قابل پیگیری باشد. ارتباط اطلاعات خرید، رسید انبار، خروج یا مصرف کالا و ثبت حسابداری کمک میکند موجودی واقعی و هزینه خدمات دقیقتر بررسی شود و اطلاعات بین انبار و واحد مالی با دوبارهکاری کمتری مدیریت شوند.
- مناسب برای: شرکتهای خدمات فنی، تعمیرات، نصب، پشتیبانی، فناوری، لجستیک و مجموعههایی که اقلام مصرفی یا تجهیزات نگهداری میکنند.
- مهمترین کنترل: ارتباط میان ورود و خروج کالا، مصرف واقعی و اسناد حسابداری مربوط به آن.
- معیار انتخاب سیستم: امکان مدیریت موجودی، چند انبار، کاردکس، انبارگردانی و ارتباط اطلاعاتی با حسابداری و خرید و فروش.
تغییرات مالیاتی ۱۴۰۵؛ چرا ثبت دقیق خرید و موجودی اهمیت بیشتری پیدا کرده است؟
یکی از موضوعات مهم مالیاتی سال ۱۴۰۵ ادامه اجرای سامانه مؤدیان و صورتحساب الکترونیکی است. بر اساس اطلاعیههای منتشرشده، ابلاغیه شماره ۲۰۰/۱۴۰۵/۱۱ مورخ ۱۳ اردیبهشت ۱۴۰۵، اعتبار رسید کارتخوان یا درگاه پرداخت را برای گروه مشخصی از مؤدیان که شرایط قانونی مربوط به نوع کالا یا خدمت و نرخ مالیات بر ارزش افزوده را دارند، تا پایان سال ۱۴۰۵ تمدید کرده است. این تسهیل عمومی و بدون شرط نیست و وضعیت هر مؤدی باید بر اساس نوع فعالیت و مقررات مربوط بررسی شود.
در کنار این موضوع، سازمان امور مالیاتی اعلام کرده است که از اول دیماه ۱۴۰۴ بهرهمندی از اعتبار مالیات و عوارض خرید، با رعایت سایر مقررات، به ثبت صورتحساب الکترونیکی در سامانه مؤدیان وابسته شده است. برای یک شرکت خدماتی، این موضوع فقط به صورتحساب فروش خدمت محدود نمیشود؛ خرید قطعات، تجهیزات، مواد مصرفی و سایر اقلام مورد استفاده در عملیات نیز میتواند بخشی از زنجیره اسناد مالی مجموعه باشد.
نکته کاربردی: وقتی واحد خرید یک قطعه را ثبت میکند، انبار آن را تحویل میگیرد، واحد فنی قطعه را برای اجرای خدمت مصرف میکند و حسابداری هزینه را ثبت میکند، این چهار رویداد نباید چهار روایت متفاوت از یک معامله ایجاد کنند. هرچه ارتباط میان اسناد خرید، موجودی و حسابداری روشنتر باشد، کنترل مالی و مستندسازی نیز سادهتر خواهد شد.
بنابراین بحث انبار در شرکت خدماتی دیگر صرفاً یک موضوع لجستیکی نیست. واحد مالی باید بتواند تشخیص دهد یک خرید هنوز در انبار موجود است، برای یک پروژه مصرف شده، به مشتری تحویل داده شده، بین دو انبار منتقل شده یا به دلیل خرابی و ضایعات از موجودی خارج شده است. ثبت نادرست هر یک از این حالات میتواند باعث مغایرت موجودی، اشتباه در طبقهبندی هزینه یا دشواری در تطبیق اسناد شود. برای تصمیمگیری مالیاتی هر شرکت نیز باید آخرین دستورالعملها و شرایط همان پرونده مالیاتی بررسی شود.
انبارداری در حسابداری خدماتی چیست و چرا اهمیت دارد؟
در یک شرکت بازرگانی، ارتباط میان انبار و فروش واضح است: کالا خریداری میشود، وارد انبار میشود و بعد به مشتری فروخته میشود. اما در حسابداری شرکتهای خدماتی جریان همیشه به این سادگی نیست. ممکن است شرکت یک مودم، کابل، قطعه الکترونیکی، ماده شوینده، قطعه یدکی یا ابزار مصرفی را خریداری کند، مدتی در انبار نگه دارد و سپس هنگام اجرای خدمت برای یک مشتری یا پروژه مصرف کند.
در چنین حالتی، ثبت مستقیم همه خریدها بهعنوان هزینه میتواند تصویر مدیریتی دقیقی از موجودی در اختیار شرکت قرار ندهد. در مقابل، نگهداری همه اقلام در حساب موجودی بدون ثبت مصرف نیز باعث میشود موجودی سیستم از موجودی واقعی فاصله بگیرد. نوع ثبت حسابداری هر قلم باید با توجه به ماهیت، اهمیت، سیاست حسابداری شرکت و استانداردهای مربوط تعیین شود، اما از منظر عملیاتی اصل مهم این است که ورود، نگهداری، خروج و مصرف اقلام قابل ردیابی باشد.
به همین دلیل، یک نرمافزار انبارداری در شرکت خدماتی میتواند مکمل سیستم مالی باشد. امکاناتی مانند رسید و حواله، کاردکس کالا، کنترل موجودی، چند انبار، نقطه سفارش و انبارگردانی کمک میکند واحد مالی و عملیاتی درباره وضعیت اقلام بر اساس اطلاعات منظمتری تصمیم بگیرند. زمانی که این اطلاعات با نرم افزار حسابداری خدماتی در ارتباط باشد، بررسی هزینهها، حساب مشتریان و عملکرد مالی نیز منظمتر میشود.

چه اقلامی در شرکت خدماتی باید در انبار ثبت شوند؟
پاسخ برای همه شرکتها یکسان نیست. نوع خدمت تعیین میکند چه چیزی واقعاً نیاز به کنترل موجودی دارد. برای مثال، یک شرکت پشتیبانی شبکه ممکن است کابل، سوئیچ، مودم، کانکتور و قطعات یدکی نگهداری کند؛ یک مجموعه تعمیراتی قطعات مصرفی و لوازم جایگزین دارد؛ شرکت خدمات نظافتی مواد شوینده و تجهیزات مصرفی نگهداری میکند و مجموعه نصب و نگهداری تجهیزات ممکن است دهها قلم قطعه و ابزار مرتبط با قراردادهای مختلف داشته باشد.
| نوع قلم | مثال در شرکت خدماتی | کنترل موردنیاز |
|---|---|---|
| اقلام مصرفی | کابل، مواد مصرفی، لوازم نصب، مواد شوینده | ورود، خروج، مصرف و مانده |
| قطعات یدکی | قطعات تعمیر و خدمات پس از فروش | کاردکس و ارتباط با مصرف خدمت |
| کالاهای تحویلی به مشتری | تجهیزات شبکه یا قطعات نصبشده | خروج کالا و ارتباط با صورتحساب یا قرارداد |
| تجهیزات و ابزار | ابزار فنی، تجهیزات قابل استفاده مجدد | تفکیک از اقلام مصرفی و کنترل تحویل |
نکته مهم این است که قرار نیست هر وسیلهای صرفاً به دلیل خریداریشدن وارد فرآیند انبار شود. سیاست شرکت باید مشخص کند کدام اقلام نیاز به کنترل مقداری دارند، کدام موارد مستقیماً مصرف میشوند و کدام تجهیزات از نظر حسابداری ماهیت دارایی دارند. این تفکیک، پایه طراحی یک فرآیند صحیح میان مدیریت موجودی، انبار و حسابداری خدماتی است.
جریان درست ثبت موجودی، مصرف و هزینه در حسابداری خدماتی
برای مدیریت صحیح انبارداری در حسابداری خدماتی فقط ثبت موجودی کافی نیست؛ باید مشخص باشد هر قلم از چه مسیری وارد شرکت شده، در کدام انبار قرار گرفته، چرا از انبار خارج شده و خروج آن چه ارتباطی با خدمت، مشتری، پروژه یا هزینه شرکت دارد. این زنجیره اطلاعاتی به واحد مالی کمک میکند منشأ هر رویداد را راحتتر بررسی کند و بین اطلاعات عملیاتی و اسناد مالی ارتباط روشنتری داشته باشد.
فرض کنید یک شرکت خدمات شبکه برای اجرای قرارداد پشتیبانی، ۲۰ عدد کابل شبکه، چند سوئیچ و تعدادی کانکتور خریداری میکند. تمام این اقلام قرار نیست همان روز مصرف شوند. بخشی وارد انبار میشود، بخشی برای پروژه اول مصرف میشود و تعدادی نیز برای خدمات بعدی باقی میماند. اگر کل مبلغ خرید بدون کنترل گردش کالا مستقیماً به یک هزینه کلی تبدیل شود، مدیر ممکن است نتواند تشخیص دهد چه مقدار از اقلام هنوز موجود است و چه مقدار واقعاً در اجرای خدمات مصرف شده است.
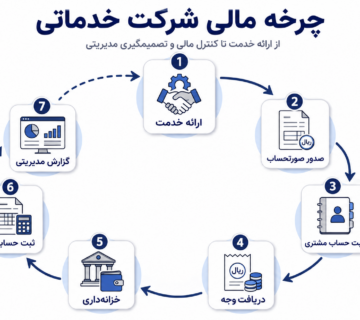
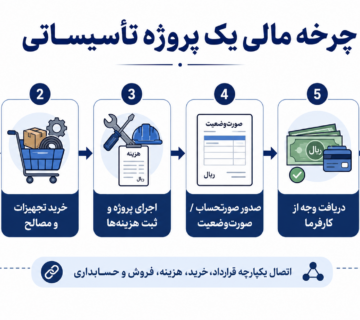
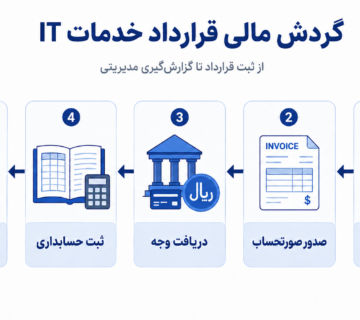
یک جریان منطقی نمونه: خرید کالا ← ثبت ورود به انبار ← نگهداری موجودی ← خروج برای اجرای خدمت ← ثبت مصرف یا تحویل ← استفاده از اطلاعات در حسابداری و گزارشهای مدیریتی. البته نحوه ثبت حسابداری هر قلم باید متناسب با ماهیت آن و سیاستهای مالی شرکت تعیین شود.
ورود کالا؛ هر رسید انبار الزاماً به معنای خرید نیست
یکی از اشتباهات رایج این است که هر ورود به انبار با خرید برابر در نظر گرفته شود. در عمل، کالا ممکن است به دلیل خرید، برگشت از مصرف، برگشت از مشتری، انتقال از انبار دیگر یا سایر فرآیندهای عملیاتی وارد انبار شود. بنابراین نوع ورود باید مشخص باشد تا هنگام بررسی کاردکس، موجودی و اسناد مرتبط بتوان دلیل افزایش موجودی را تشخیص داد.
خروج کالا؛ فروش تنها دلیل خروج از انبار نیست
در شرکت خدماتی این موضوع حتی مهمتر است. بسیاری از خروجهای انبار برای فروش مستقل کالا انجام نمیشوند؛ بلکه یک قطعه در تعمیر دستگاه مشتری مصرف میشود، کالایی برای نصب در محل پروژه تحویل تکنسین میشود یا مواد مصرفی برای انجام یک خدمت از انبار خارج میشوند. همچنین ممکن است خروج به دلیل انتقال بین انبارها، ضایعات یا مصرف داخلی باشد. تعریف صحیح دلیل خروج کمک میکند هزینه خدمات و گردش موجودی با منطق روشنتری بررسی شوند.
چرا کاردکس کالا برای حسابدار شرکت خدماتی مهم است؟
کاردکس صرفاً گزارش انباردار نیست. حسابدار نیز میتواند از تاریخچه ورود و خروج یک قلم برای بررسی مغایرت، کنترل مصرف یا پیگیری منشأ تغییر موجودی استفاده کند. وقتی مشخص باشد یک کالا چه زمانی وارد شده، از کدام انبار خارج شده و دلیل خروج چه بوده است، بررسی اطلاعات مالی مرتبط با آن سریعتر میشود. این موضوع بهخصوص در شرکتهایی که تعداد زیادی قطعه یا ماده مصرفی در پروژههای مختلف استفاده میکنند اهمیت بیشتری دارد.
نقش ماژولهای نرمافزاری در مدیریت انبار و حسابداری خدماتی
مدیریت موجودی زمانی اثربخشتر است که انبار به یک جزیره اطلاعاتی تبدیل نشود. در یک شرکت خدماتی، اطلاعات کالا میتواند با حسابداری، فروش خدمات، دریافت و پرداخت و حساب مشتری ارتباط داشته باشد. هدف از ارتباط زیرسیستمها این نیست که همه عملیات یکسان شوند، بلکه هر بخش اطلاعات مرتبط با وظیفه خود را ثبت کند و از ورود مجدد غیرضروری اطلاعات در بخشهای دیگر کاسته شود.
۱. نرمافزار انبارداری؛ کنترل موجودی و گردش واقعی کالا
ماژول انبار محل اصلی ثبت عملیات مقداری کالا است. رسید و حواله، ورود و خروج، موجودی هر انبار، انتقال کالا، کاردکس، انبارگردانی، حداقل و حداکثر موجودی و نقطه سفارش از اطلاعاتی هستند که برای کنترل عملیات انبار اهمیت دارند. نرمافزار انبارداری ساماسیستم برای مدیریت این جریان طراحی شده و امکان مدیریت انبار ثابت و شناور را نیز فراهم میکند.
برای مثال، اگر شرکت خدمات فنی سه محل نگهداری قطعه داشته باشد، واحد انبار باید بتواند موجودی یک قطعه را به تفکیک محل مشاهده کند، انتقال آن بین انبارها را ثبت کند و هنگام تحویل قطعه به تکنسین، دلیل خروج را مشخص کند. در این حالت مدیر فقط عدد «موجودی کل» را نمیبیند؛ بلکه میتواند محل و تاریخچه گردش کالا را نیز بررسی کند.
۲. نرمافزار حسابداری؛ تبدیل رویدادهای عملیاتی به اطلاعات مالی قابل بررسی
انبار درباره تعداد و گردش کالا اطلاعات میدهد، اما واحد مالی باید اثر مالی رویدادها را نیز بررسی کند. حسابداری میتواند اطلاعات مرتبط با خرید، هزینه، طرف حساب، مرکز هزینه، پروژه یا سایر سرفصلهای موردنیاز شرکت را در ساختار مالی ثبت کند. در نتیجه اطلاعات مقداری انبار و اطلاعات ریالی حسابداری دو نگاه مکمل به یک فرآیند هستند.
در نرم افزار حسابداری خدماتی ساماسیستم اطلاعات حسابداری در کنار فروش و خزانهداری مدیریت میشود و در صورت نیاز میتوان زیرسیستمهای دیگری مانند انبار را نیز متناسب با ساختار شرکت بررسی کرد. این رویکرد برای مجموعههایی مفید است که علاوه بر درآمد خدماتی، کالا و تجهیزات نیز در فرآیند ارائه خدمت آنها نقش دارد.
۳. نرمافزار فروش؛ زمانی که خدمت و کالا در یک صورتحساب کنار هم قرار میگیرند
بسیاری از شرکتهای خدماتی فقط «خدمت خالص» نمیفروشند. ممکن است یک شرکت نصب شبکه، هزینه اجرای خدمت را همراه با تجهیزات تحویلی به مشتری صورتحساب کند یا تعمیرگاه علاوه بر اجرت، قطعات مصرفشده را نیز در صورتحساب درج کند. در چنین شرایطی، اطلاعات فروش باید بتواند با حساب مشتری و در صورت نیاز با خروج اقلام از انبار هماهنگ شود.
این ارتباط کمک میکند واحد فروش بداند چه چیزی به مشتری ارائه شده، انبار بداند چه کالایی از موجودی خارج شده و حسابداری بتواند اطلاعات مالی مرتبط با معامله را بررسی کند. البته فرآیند دقیق باید بر اساس نوع فعالیت شرکت و نحوه فروش کالا و خدمت در همان مجموعه طراحی شود.
۴. نرمافزار خزانهداری؛ اتصال دریافت و پرداخت به جریان مالی شرکت
خرید اقلام انبار معمولاً یک سمت مالی نیز دارد؛ شرکت باید مبلغ خرید را نقدی، بانکی، چکی یا در موعد دیگری پرداخت کند. در سمت فروش نیز ممکن است مشتری هزینه خدمت و کالا را در چند مرحله پرداخت کند. ماژول خزانهداری برای مدیریت دریافتها، پرداختها، چکها، حسابهای بانکی و سررسیدها به واحد مالی کمک میکند.
بنابراین یک خرید میتواند از ثبت تأمینکننده و ورود کالا آغاز شود، به ایجاد تعهد مالی برسد و در نهایت با پرداخت از بانک یا ثبت چک تسویه شود. وجود ارتباط اطلاعاتی میان این بخشها باعث میشود مدیر مالی بتواند علاوه بر موجودی کالا، اثر آن بر نقدینگی و تعهدات شرکت را نیز بهتر بررسی کند.
یک مثال ساده از ارتباط چهار ماژول
شرکت برای اجرای یک قرارداد تعمیر و نگهداری، تعدادی قطعه خریداری میکند. انبار ورود قطعه را ثبت میکند؛ حسابداری اطلاعات مالی خرید را نگهداری میکند؛ هنگام استفاده از قطعه، انبار خروج آن را ثبت میکند؛ اگر قطعه به مشتری صورتحساب شود، فروش اطلاعات معامله را مدیریت میکند و خزانهداری دریافت وجه یا چک مشتری را پیگیری میکند.
اگر شرکت شما هنوز بخشهای مختلف مالی را با ابزارهای محدود یا فایلهای جداگانه مدیریت میکند، مطالعه مقاله نرم افزار حسابداری خدماتی رایگان؛ آیا برای شرکتها کافی است؟ میتواند برای مقایسه محدودیتهای ابزارهای ساده با نیازهای یک شرکت در حال رشد مفید باشد. افزایش تعداد کاربران، اسناد، کالاها و فرآیندها معمولاً نیاز به کنترل منظمتری ایجاد میکند.
انبار ثابت و شناور؛ کدام ساختار برای شرکت خدماتی مناسبتر است؟
همه شرکتهای خدماتی ساختار انبار یکسانی ندارند. یک دفتر خدمات فنی کوچک ممکن است فقط یک محل مشخص برای نگهداری قطعات داشته باشد، اما یک شرکت نصب و پشتیبانی با چند شعبه یا تیم عملیاتی ممکن است کالاها را در چند محل مختلف نگهداری کند. به همین دلیل قابلیت مدیریت انبار ثابت و انبار شناور میتواند در انتخاب نرمافزار اهمیت داشته باشد.
انبار ثابت
برای مجموعهای مناسب است که کالا و تجهیزات خود را در یک ساختار مشخص نگهداری میکند و ورود، خروج و موجودی عمدتاً از همان محل کنترل میشود. سادگی کنترل و تمرکز عملیات از مزایای این ساختار است.
انبار شناور
برای شرکتهایی کاربرد دارد که چند انبار یا محل نگهداری دارند و میخواهند موجودی و گردش کالا را به تفکیک هر انبار در یک سیستم مرکزی مشاهده کنند. انتقال بین انبارها و کنترل متمرکز اطلاعات در این ساختار اهمیت بیشتری دارد.
برای مثال، یک شرکت خدمات پس از فروش ممکن است انبار مرکزی، انبار شعبه و موجودی مخصوص تیمهای عملیاتی داشته باشد. اگر همه این اقلام بدون تفکیک در یک عدد کلی نمایش داده شوند، مشخص نیست قطعه موردنیاز واقعاً در کدام محل قابل دسترس است. مدیریت چندانباره کمک میکند موجودی هر محل بهصورت جداگانه بررسی شود و در صورت نیاز انتقال کالا بین آنها ثبت شود.

اشتباهات رایج انبارداری در شرکتهای خدماتی و راه کنترل آنها
بسیاری از مشکلات انبارداری در حسابداری خدماتی نه از پیچیدگی عملیات، بلکه از نبود یک فرآیند مشخص میان واحد خرید، انبار، تیم اجرایی و حسابداری ایجاد میشوند. ممکن است کالا بهدرستی خریداری شده باشد، اما ورود آن به انبار ثبت نشود؛ یا قطعهای از انبار خارج شود، ولی مشخص نباشد برای کدام مشتری، قرارداد یا فعالیت مصرف شده است. نتیجه چنین وضعیتی معمولاً مغایرت موجودی و دشوارتر شدن بررسی هزینههای شرکت است.
۱. ثبت تمام خریدها بهعنوان هزینه بدون توجه به موجودی باقیمانده
فرض کنید یک شرکت تعمیر و نگهداری در ابتدای ماه ۱۰۰ قطعه مصرفی خریداری کرده، اما تا پایان ماه فقط ۳۰ قطعه در خدمات مشتریان استفاده شده است. از نظر مدیریتی، تفاوت مهمی میان «خرید ۱۰۰ قطعه» و «مصرف ۳۰ قطعه» وجود دارد. اگر شرکت هیچ کنترل مقداری روی موجودی نداشته باشد، تشخیص اینکه چه میزان کالا همچنان در انبار موجود است دشوار میشود. نحوه شناسایی حسابداری هزینه یا موجودی نیز باید بر اساس ماهیت قلم، رویه حسابداری شرکت و ضوابط مربوط تعیین شود.
۲. خروج کالا بدون مشخصبودن دلیل مصرف
ثبت عبارت کلی «خروج از انبار» برای کنترل حرفهای کافی نیست. بهتر است مشخص باشد خروج مربوط به فروش، اجرای خدمت، مصرف داخلی، انتقال، ضایعات یا فرآیند دیگری بوده است. در شرکتهای خدمات فنی، ثبت ارتباط خروج با مشتری، قرارداد، پروژه یا مأموریت اجرایی میتواند بررسی هزینههای انجام خدمت را بسیار سادهتر کند.
۳. استفاده از فایلهای جداگانه برای انبار و حسابداری
وقتی انباردار موجودی را در یک فایل اکسل نگهداری میکند، واحد خرید اطلاعات دیگری دارد و حسابدار نیز همان رویداد را دوباره در نرمافزار مالی وارد میکند، احتمال اختلاف میان نسخههای مختلف اطلاعات افزایش مییابد. یکی از اهداف استفاده از زیرسیستمهای مرتبط، کاهش ورود مجدد اطلاعات و ایجاد مسیر مشخصتری برای پیگیری یک رویداد از عملیات تا حسابداری است.
۴. انجامندادن منظم انبارگردانی
حتی در یک سیستم نرمافزاری نیز ممکن است به دلیل ثبت اشتباه، تحویل ثبتنشده، کسری، اضافی یا خطای عملیاتی، موجودی واقعی با موجودی سیستم اختلاف پیدا کند. انبارگردانی فرصتی برای مقایسه موجودی شمارششده با اطلاعات ثبتشده و شناسایی مغایرتهاست. هرچه تعداد اقلام و گردش روزانه بیشتر باشد، اهمیت برنامهریزی برای کنترل دورهای موجودی نیز بیشتر میشود.
۵. بیتوجهی به حداقل موجودی و نقطه سفارش
کمبود یک قطعه کوچک ممکن است اجرای یک خدمت مهم را متوقف کند. برای مثال، شرکت نصب تجهیزات ممکن است دستگاه اصلی را در اختیار داشته باشد اما به دلیل نبود یک قطعه جانبی نتواند پروژه را تکمیل کند. تعریف حداقل موجودی و نقطه سفارش میتواند به مسئول خرید کمک کند پیش از رسیدن موجودی به سطح بحرانی برای تأمین مجدد تصمیم بگیرد.
قاعده مدیریتی ساده: برای هر قلمی که وارد مجموعه میشود باید بتوان به چهار سؤال پاسخ داد: از کجا وارد شد؟ اکنون کجاست؟ چرا خارج شد؟ و مصرف یا خروج آن به کدام فعالیت شرکت مربوط بوده است؟ هرچه پاسخ این چهار سؤال روشنتر باشد، کنترل موجودی و بررسی اطلاعات مالی نیز سادهتر خواهد بود.
چگونه یک فرآیند مناسب برای انبار شرکت خدماتی طراحی کنیم؟
پیش از انتخاب نرمافزار، بهتر است جریان واقعی کالا در شرکت مشخص شود. بسیاری از مجموعهها با خرید نرمافزار شروع میکنند، در حالی که هنوز معلوم نیست چه کسی اجازه ثبت ورود دارد، چه کسی حواله خروج صادر میکند یا کالا هنگام تحویل به تکنسین چگونه ردیابی میشود. تعریف این فرآیندها باعث میشود نرمافزار بر اساس عملیات واقعی شرکت تنظیم شود.
- مشخص کنید چه اقلامی باید کنترل مقداری شوند.
- دلایل مختلف ورود و خروج کالا را تعریف کنید.
- مسئول ثبت رسید، حواله و انتقال بین انبارها را مشخص کنید.
- مشخص کنید چه اطلاعاتی باید بین انبار، خرید، فروش و حسابداری مرتبط باشند.
- دورههای انبارگردانی و کنترل مغایرت را تعیین کنید.
- برای اقلام حساس، حداقل موجودی و نقطه سفارش تعریف کنید.
اگر مجموعه شما علاوه بر فروش خدمات، قطعه، ابزار یا مواد مصرفی نیز مدیریت میکند، میتوان ترکیب نرم افزار حسابداری خدماتی ساماسیستم را در کنار نرمافزار انبارداری ساماسیستم متناسب با فرآیندهای واقعی شرکت بررسی کرد. هدف از چنین ترکیبی، نگهداری منظمتر اطلاعات فروش خدمات، حساب مشتریان، دریافت و پرداخت و گردش موجودی در ساختاری مرتبطتر است.

پرسشهای متداول
آیا شرکت خدماتی واقعاً به نرمافزار انبارداری نیاز دارد؟
اگر شرکت برای ارائه خدمات، قطعات، مواد مصرفی، تجهیزات یا کالا نگهداری میکند، کنترل انبار میتواند ضروری باشد. میزان نیاز به نرمافزار تخصصی به تعداد اقلام، حجم گردش کالا، تعداد انبارها و سطح کنترل موردنیاز شرکت بستگی دارد. مجموعهای که چندین قلم و گردش روزانه دارد معمولاً با سیستم انبارداری منظمتر، کنترل بهتری بر موجودی خواهد داشت.
چه اقلامی باید در انبار شرکت خدماتی ثبت شوند؟
اقلامی که شرکت نیاز دارد ورود، خروج، مانده و محل نگهداری آنها را کنترل کند میتوانند در سیستم انبار ثبت شوند؛ مانند قطعات یدکی، مواد مصرفی، لوازم نصب یا کالاهای قابل تحویل به مشتری. اینکه یک قلم از نظر حسابداری موجودی، هزینه یا دارایی محسوب شود موضوع جداگانهای است و باید بر اساس ماهیت آن و رویه مالی مجموعه تعیین شود.
تفاوت انبار ثابت و انبار شناور چیست؟
انبار ثابت برای مجموعههایی مناسب است که کالا را در یک ساختار یا محل مشخص مدیریت میکنند. انبار شناور برای شرکتهایی کاربرد بیشتری دارد که چند انبار یا محل نگهداری دارند و میخواهند موجودی و گردش کالا را به تفکیک هر محل و در عین حال از طریق یک سیستم متمرکز مدیریت کنند.
ارتباط نرمافزار انبارداری با حسابداری خدماتی چه مزیتی دارد؟
ارتباط این دو بخش کمک میکند اطلاعات مربوط به خرید، ورود و خروج کالا، مصرف اقلام و رویدادهای مالی در مسیر مشخصتری مدیریت شوند. در نتیجه نیاز به ورود مجدد برخی اطلاعات کاهش پیدا میکند و بررسی مغایرت میان موجودی، خرید و حسابداری برای واحد مالی سادهتر میشود.
آیا هر خرید شرکت خدماتی باید مستقیماً بهعنوان هزینه ثبت شود؟
خیر، نمیتوان برای همه خریدها یک حکم یکسان در نظر گرفت. نحوه ثبت به ماهیت قلم، نحوه استفاده، اهمیت مبلغ، سیاستهای حسابداری شرکت و ضوابط مربوط بستگی دارد. از دید مدیریتی، اگر کالایی خریداری شده اما هنوز مصرف نشده است، کنترل مقدار و محل نگهداری آن میتواند برای مدیریت موجودی و هزینهها اهمیت داشته باشد.
انبار و حسابداری خدماتی را بر اساس فرآیند واقعی شرکت بررسی کنید
اگر در کنار ارائه خدمات، قطعه، مواد مصرفی یا تجهیزات نیز در شرکت شما گردش دارد، بهتر است فرآیند فروش خدمات، حساب مشتریان، دریافت و پرداخت و مدیریت موجودی در کنار یکدیگر بررسی شوند. میتوانید امکانات پکیج نرم افزار حسابداری خدماتی ساماسیستم و نرمافزار انبارداری ساماسیستم را متناسب با ساختار شرکت خود بررسی کنید.

بدون دیدگاه