
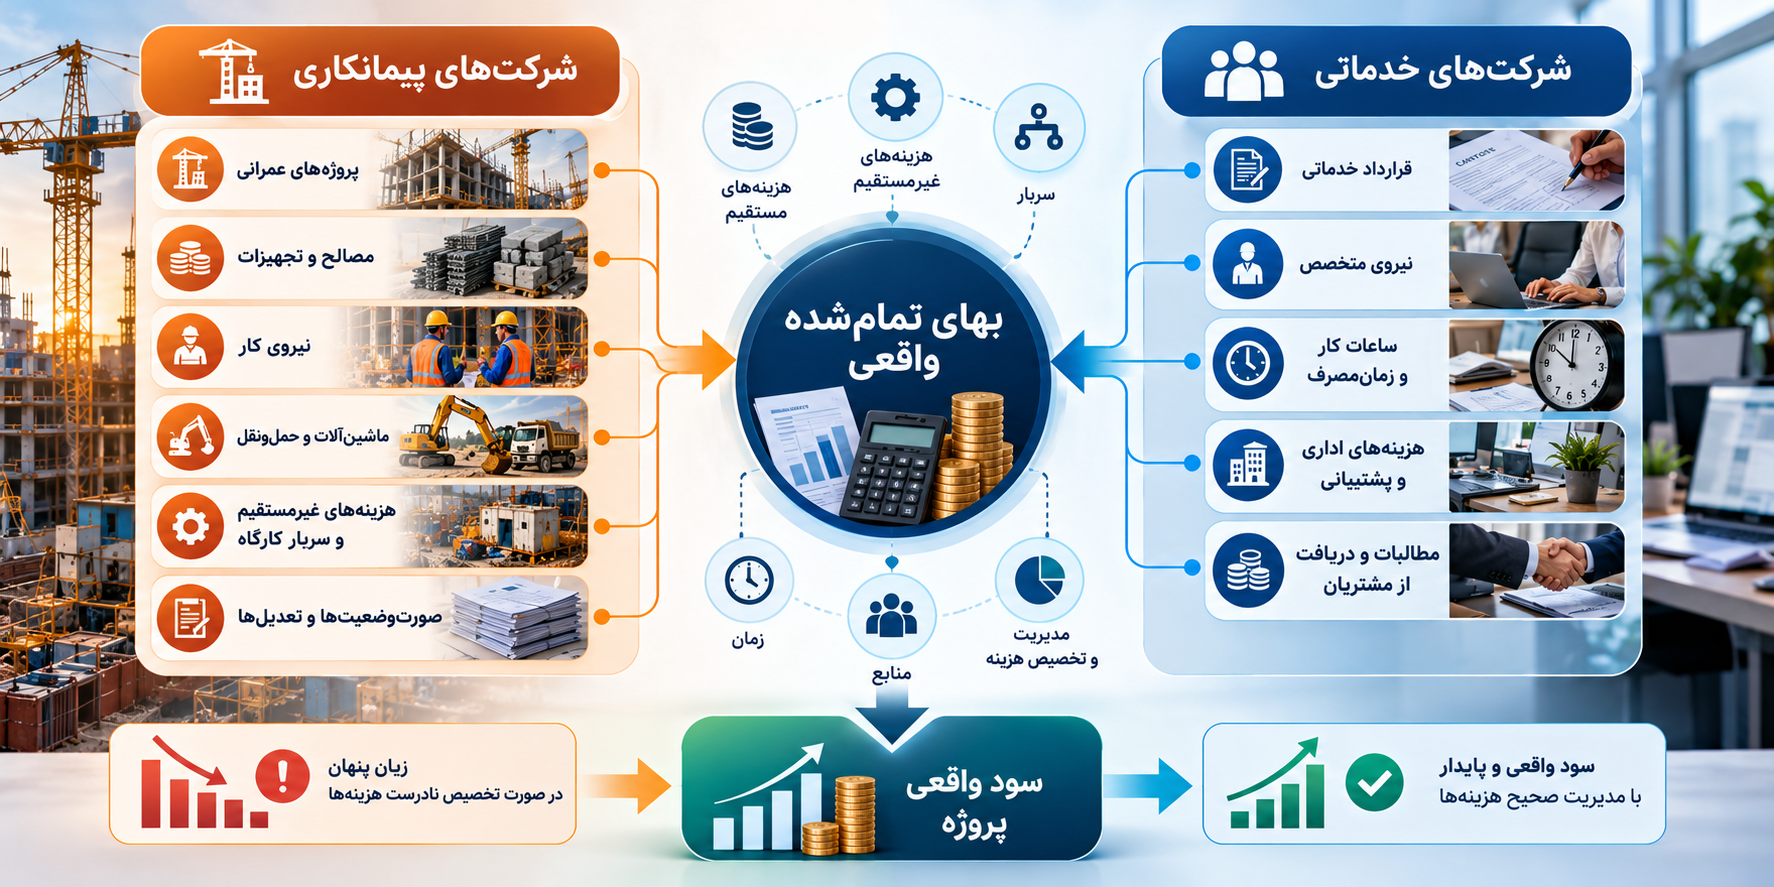
در بسیاری از شرکتهای خدماتی و پیمانکاری، دانستن مبلغ فروش یا ارزش قرارداد بهتنهایی تصویر دقیقی از سودآوری ایجاد نمیکند. ممکن است قراردادی روی کاغذ حاشیه سود مناسبی داشته باشد، اما پس از درنظرگرفتن هزینه نیروی انسانی، پیمانکاران جزء، رفتوآمد، سربار، هزینههای پشتیبانی و زمان صرفشده برای اجرا، سود واقعی آن بسیار کمتر از انتظار باشد.
به همین دلیل، مدیران برای تصمیمگیری درباره ادامه همکاری، تمدید قرارداد، قیمتگذاری خدمات یا شناسایی پروژههای کمسود، به گزارشی فراتر از درآمد و هزینههای کلی شرکت نیاز دارند؛ گزارشی که نشان دهد هر قرارداد دقیقاً چقدر درآمد ایجاد کرده، چه میزان منابع مصرف کرده و در نهایت چه مقدار سود برای مجموعه باقی گذاشته است.
سود واقعی قرارداد را چگونه از سود روی کاغذ جدا کنیم؟
برای محاسبه سود واقعی قرارداد باید درآمد قابل اتکا را در کنار هزینههای مستقیم، سهم منطقی هزینههای غیرمستقیم، وضعیت مطالبات و منابع مصرفشده بررسی کرد. در قراردادهای پیمانکاری، هزینههای انجامشده و هزینه مورد انتظار برای تکمیل پروژه نیز اهمیت دارند.
در ادامه، روش محاسبه سود قراردادهای خدماتی و پیمانکاری، مثالهای عددی، تفاوت سود با جریان نقدی و نقش پکیج حسابداری خدماتی ساماسیستم و نرم افزار حسابداری پیمانکاری در مدیریت این اطلاعات را بررسی میکنیم. همچنین برای آشنایی بیشتر با مسئله سودهای کاغذی و هزینههای پنهان در شرکتهای خدماتی و پیمانکاری، میتوانید گزارش پشتپرده سودهای کاذب؛ چرا شرکتهای خدماتی و پیمانکاری در مرز زیاناند؟ را نیز مطالعه کنید.
سود واقعی قرارداد چیست؟
در این مقاله منظور از سود واقعی قرارداد، سود مدیریتی و تحلیلی هر قرارداد پس از درنظرگرفتن درآمد مرتبط با آن و هزینههایی است که برای اجرای قرارداد ایجاد شدهاند. این مفهوم الزاماً با سود خالص شرکت در صورتهای مالی یکسان نیست؛ زیرا مدیر برای تصمیمگیری درباره یک قرارداد، به اطلاعات جزئیتر و تفکیکشدهتری نیاز دارد.
فرمول ساده سود قرارداد را میتوان به شکل زیر در نظر گرفت:
البته در یک تحلیل مدیریتی دقیقتر، مواردی مانند زمان صرفشده توسط کارکنان، هزینه خدمات بیرونی، منابع مصرفشده، مطالبات وصولنشده و در پروژههای پیمانکاری، هزینه مورد انتظار برای تکمیل کار نیز باید بررسی شوند.
چرا مبلغ قرارداد معیار مناسبی برای سودآوری نیست؟
فرض کنید یک شرکت خدماتی قراردادی به ارزش ۵۰۰ میلیون تومان منعقد کرده است. اگر مدیر فقط مبلغ قرارداد را ببیند، ممکن است آن را یک فروش موفق تلقی کند. اما اگر برای اجرای همین قرارداد ۲۰۰ میلیون تومان حقوق نیروها، ۷۰ میلیون تومان هزینه پیمانکاران و خدمات بیرونی، ۳۰ میلیون تومان رفتوآمد و ۴۰ میلیون تومان سهم هزینههای پشتیبانی مصرف شود، سود مدیریتی قرارداد پیش از سایر موارد ۱۶۰ میلیون تومان خواهد بود.
مشکل زمانی جدیتر میشود که بخشی از هزینهها در حسابهای عمومی شرکت باقی بمانند و به قرارداد مربوط نشوند. در این حالت، قراردادهای پرهزینه ممکن است سودده و قراردادهای کمهزینه ممکن است کمسودتر از واقعیت دیده شوند.
در شرکتهای خدماتی، این موضوع اهمیت بیشتری دارد؛ زیرا بخش قابلتوجهی از هزینه مربوط به زمان و نیروی انسانی است. دو قرارداد با درآمد یکسان میتوانند به دلیل تفاوت در ساعات کار کارشناسان، تعداد جلسات، پشتیبانی، رفتوآمد یا مدت اجرای تعهدات، سود کاملاً متفاوتی داشته باشند.
به همین دلیل، استفاده از یک ساختار منظم مانند نرم افزار حسابداری خدماتی میتواند ثبت اطلاعات قراردادها، هزینهها و درآمدها را منسجمتر کند و زمینه گزارشگیری دقیقتر را فراهم آورد.
مراحل محاسبه سود واقعی قراردادهای خدماتی
برای محاسبه سود یک قرارداد خدماتی بهتر است تحلیل را از چهار مرحله اصلی شروع کنیم.
۱. تعیین درآمد قابل اتکای قرارداد
ابتدا باید مشخص شود درآمدی که واقعاً به قرارداد مربوط است چه مقدار است. مبلغ اولیه قرارداد همیشه با درآمد نهایی یکسان نیست؛ زیرا ممکن است الحاقیه، تخفیف، تغییر دامنه خدمات یا اصلاحات قراردادی ایجاد شود. بنابراین بهتر است درآمد مورد استفاده در گزارش سودآوری، بر اساس آخرین وضعیت معتبر قرارداد و اسناد مرتبط تعیین شود.
۲. شناسایی هزینههای مستقیم
هزینه مستقیم، هزینهای است که ارتباط آن با یک قرارداد مشخص قابل تشخیص است. حقوق یا دستمزد نیرویی که مستقیماً روی پروژه کار میکند، خرید یک خدمت اختصاصی برای مشتری، هزینه مأموریت مرتبط با همان قرارداد یا پرداخت به پیمانکار جزء از نمونههای رایج هستند.
در شرکتهای خدماتی، ثبت ساعات کار یا میزان مشارکت نیروها اهمیت زیادی دارد. اگر یک کارشناس در چند قرارداد فعالیت کند، کل هزینه حقوق او نباید بهصورت مبهم به یکی از قراردادها نسبت داده شود. باید مبنایی مانند ساعات کار ثبتشده یا درصد مشارکت تعیین شود تا سهم هر قرارداد قابل محاسبه باشد.
۳. تخصیص هزینههای غیرمستقیم
همه هزینهها به یک قرارداد مشخص متصل نیستند. اجاره دفتر، نرمافزارهای سازمانی، پشتیبانی، مدیریت، اینترنت یا برخی هزینههای اداری ممکن است چند قرارداد یا چند واحد را همزمان پشتیبانی کنند.
این هزینهها باید با یک مبنای منطقی تخصیص پیدا کنند. برای مثال، هزینه یک نیروی پشتیبانی ممکن است بر اساس ساعات خدمت به پروژهها توزیع شود و برخی هزینههای عمومی بر اساس تعداد نیرو، فضای مورد استفاده یا سهم مصرف تخصیص یابند.
۴. مقایسه سود با زمان و منابع مصرفشده
گاهی یک قرارداد از نظر مبلغ سود مثبت است، اما زمان و منابع زیادی مصرف میکند. برای تصمیمگیری مدیریتی، فقط مبلغ سود کافی نیست. باید بررسی شود چه مقدار نیروی انسانی و چه سطحی از منابع برای ایجاد آن سود مصرف شده است.
مثال محاسبه سود یک قرارداد خدماتی
فرض کنید یک شرکت خدماتی برای ارائه خدمات مشاوره و پشتیبانی، قراردادی به ارزش ۶۰۰ میلیون تومان دارد. در طول اجرای قرارداد، اطلاعات هزینهای زیر ثبت شده است:
| نوع هزینه | مبلغ | نوع ارتباط |
|---|---|---|
| حقوق و دستمزد نیروهای مستقیم | ۲۲۰ میلیون تومان | مستقیم |
| خدمات و پیمانکاران بیرونی | ۹۰ میلیون تومان | مستقیم |
| رفتوآمد و مأموریت مرتبط | ۲۵ میلیون تومان | مستقیم |
| هزینههای پشتیبانی و سربار تخصیصیافته | ۴۵ میلیون تومان | غیرمستقیم |
در این حالت مجموع هزینه مرتبط با قرارداد ۳۸۰ میلیون تومان و سود مدیریتی قرارداد ۲۲۰ میلیون تومان است. حاشیه سود نیز از تقسیم سود بر درآمد به دست میآید و در این مثال حدود ۳۶.۷ درصد است.
اگر هزینههای پشتیبانی و سربار اصلاً به قرارداد تخصیص داده نمیشد، سود روی گزارش ۲۶۵ میلیون تومان دیده میشد. همین اختلاف نشان میدهد چرا ثبت درآمد بدون ارتباط آن با هزینههای واقعی قرارداد میتواند مدیر را به تصمیم اشتباه برساند.
سود واقعی قراردادهای پیمانکاری چگونه محاسبه میشود؟
در شرکتهای پیمانکاری، محاسبه سود معمولاً پیچیدهتر است؛ زیرا اجرای پروژه میتواند ماهها یا حتی سالها طول بکشد و هزینهها در دورههای مختلف ایجاد شوند. مصالح، دستمزد، ماشینآلات، پیمانکاران جزء، هزینههای کارگاه، حملونقل، تجهیز و برچیدن کارگاه و سایر هزینههای اجرایی باید در تحلیل پروژه دیده شوند.
در اینجا نیز صرفاً مقایسه مبلغ پیمان با مجموع پرداختهای انجامشده کافی نیست. ممکن است بخشی از هزینههای پروژه هنوز پرداخت نشده باشد یا برخی تعهدات برای تکمیل کار باقی مانده باشند. از طرف دیگر، صورتوضعیتهای تأییدشده، مبالغ علیالحساب، کسورات قراردادی و مطالبات وصولنشده میتوانند وضعیت نقدینگی را از سود پروژه جدا کنند.
برای تحلیل سود یک پیمان، بهتر است حداقل سه عدد بهصورت جداگانه دیده شوند: درآمد یا مبلغ قابل اتکای پروژه، هزینههای تحققیافته و هزینههای مورد انتظار برای تکمیل تعهدات. این تفکیک کمک میکند مدیر فقط بر اساس وجوه دریافتشده یا صورتوضعیتهای صادرشده درباره سود پروژه قضاوت نکند.
برای شرکتهایی که پروژههای متعدد دارند، استفاده از نرم افزار حسابداری پیمانکاری میتواند ثبت اطلاعات پروژه، هزینهها، درآمدها و مطالبات را منظمتر کند و گزارشگیری تفکیکی را کاربردیتر سازد.
مثال ساده برای تحلیل سود یک پروژه پیمانکاری
فرض کنید یک پروژه پیمانکاری دارای درآمد مورد انتظار ۸ میلیارد تومان است. تا یک مقطع، ۴.۸ میلیارد تومان هزینه مستقیم اجرا شامل مصالح، دستمزد و خدمات پیمانکاران جزء ایجاد شده و ۹۰۰ میلیون تومان نیز هزینههای کارگاه و سایر هزینههای غیرمستقیم مرتبط ثبت شده است. علاوه بر این، برآورد میشود برای تکمیل بخش باقیمانده پروژه ۷۰۰ میلیون تومان هزینه دیگر نیاز باشد.
| عنوان | مبلغ |
|---|---|
| درآمد مورد انتظار پروژه | ۸ میلیارد تومان |
| هزینههای مستقیم انجامشده | ۴.۸ میلیارد تومان |
| هزینههای کارگاه و غیرمستقیم | ۹۰۰ میلیون تومان |
| هزینه مورد انتظار برای تکمیل | ۷۰۰ میلیون تومان |
| سود برآوردی پروژه | ۱.۶ میلیارد تومان |
در این وضعیت، هزینه نهایی مورد انتظار پروژه حدود ۶.۴ میلیارد تومان خواهد بود و سود برآوردی پروژه حدود ۱.۶ میلیارد تومان است. اگر مدیر فقط هزینههای پرداختشده تا امروز را ببیند، ممکن است سود پروژه را بیشتر از واقعیت ارزیابی کند؛ زیرا بخشی از هزینه اجرای تعهدات هنوز ایجاد نشده یا پرداخت نشده است.
بنابراین در پیمانکاری، گزارش سود باید در کنار درصد پیشرفت، هزینههای تحققیافته، هزینههای برآوردی تکمیل، صورتوضعیتها و مطالبات بررسی شود. این تفکیک میتواند به شناسایی زودتر پروژههای کمسود یا زیانده کمک کند.
تفاوت سود حسابداری با جریان نقدی قرارداد
یکی از مهمترین اشتباهات مدیران، یکی دانستن سود قرارداد با پول موجود در حساب بانکی است. یک قرارداد ممکن است سودده باشد، اما مطالبات آن هنوز وصول نشده باشند. در مقابل، ممکن است شرکت بابت یک قرارداد پیشدریافت دریافت کرده باشد، اما هزینههای اصلی اجرای قرارداد در ماههای بعد ایجاد شوند.
به همین دلیل بهتر است در کنار گزارش سود، وضعیت جریان نقدی نیز بررسی شود. دریافت از مشتری، پرداخت به نیروها و تأمینکنندگان، پرداخت هزینههای اجرایی و مانده مطالبات باید جداگانه قابل مشاهده باشد.
در شرکتهای خدماتی، این موضوع برای قراردادهای مدتدار و پروژههایی که پرداخت آنها مرحلهای است اهمیت زیادی دارد. در شرکتهای پیمانکاری نیز فاصله زمانی میان اجرای کار، تأیید صورتوضعیت و وصول مطالبات میتواند فشار زیادی بر سرمایه در گردش ایجاد کند.
نقش سامانه مؤدیان در کنترل اطلاعات مالی قرارداد
در کنار محاسبه سود، هماهنگی اطلاعات قرارداد با اسناد فروش و صورتحسابهای الکترونیکی نیز اهمیت دارد. زمانی که اطلاعات فروش، صورتحساب، دریافت و هزینه در ساختارهای جداگانه ثبت شوند، احتمال ایجاد مغایرت و دشوار شدن کنترل اطلاعات افزایش پیدا میکند.
استفاده از سامانه مؤدیان در کنار سیستم حسابداری، فروش و خزانهداری میتواند به منظمتر شدن فرآیند ثبت و پیگیری صورتحسابهای الکترونیکی کمک کند. برای شرکتهایی که قراردادهای متعدد و مشتریان سازمانی دارند، هماهنگی این اطلاعات اهمیت بیشتری پیدا میکند.
اشتباهات رایج در محاسبه سود قرارداد
۱. محاسبه سود فقط با کسر هزینههای آشکار: هزینه زمان کارکنان، پشتیبانی، رفتوآمد و منابع مشترک ممکن است نادیده گرفته شوند.
۲. تخصیص نادرست هزینههای عمومی: نسبت دادن کل هزینههای عمومی به یک قرارداد یا حذف کامل هزینههای غیرمستقیم از تحلیل، هر دو میتوانند تصویر سودآوری را مخدوش کنند.
۳. توجه نکردن به تغییرات قرارداد: الحاقیهها، تغییر حجم کار، تخفیفها یا خدمات اضافه میتوانند درآمد و هزینه پیشبینیشده را تغییر دهند.
۴. یکی دانستن سود با وصول نقدی: سود و جریان نقدی دو شاخص متفاوت هستند و هر دو برای مدیریت قرارداد اهمیت دارند.
۵. بررسی نکردن سود قرارداد در طول اجرا: گزارش سود نباید فقط در پایان پروژه تهیه شود. مقایسه دورهای درآمد، هزینه، زمان مصرفشده و مانده مطالبات میتواند امکان اصلاح قیمتگذاری یا کنترل هزینه را زودتر فراهم کند.
نقش نرم افزار حسابداری در محاسبه سود واقعی قرارداد
وقتی تعداد قراردادها کم است، ممکن است بخشی از تحلیلها با فایلهای دستی انجام شود؛ اما با افزایش تعداد مشتریان، پروژهها و تراکنشها، نگهداری اطلاعات در چند فایل و دفتر جداگانه ریسک خطا را بالا میبرد.
نرم افزار حسابداری میتواند اطلاعات فروش، دریافت و پرداخت، هزینهها، حساب اشخاص و اسناد مالی را در یک ساختار منظمتر کنار هم قرار دهد. برای یک شرکت خدماتی، این یکپارچگی به مدیر کمک میکند ارتباط میان درآمد قرارداد، هزینههای مرتبط و وضعیت وصول مطالبات را بهتر بررسی کند.
در شرکتهای پیمانکاری نیز وجود اطلاعات تفکیکشده پروژه، هزینههای اجرایی و مطالبات میتواند گزارشگیری را کاربردیتر کند. هنگام انتخاب نرم افزار حسابداری خدماتی یا نرم افزار حسابداری پیمانکاری بهتر است فقط امکانات ثبت سند بررسی نشود؛ بلکه توانایی سیستم در گزارشگیری، تفکیک قراردادها و اتصال فرآیندهای مالی نیز مورد توجه قرار گیرد.

کدام ماژولها به محاسبه سود قرارداد کمک میکنند؟
محاسبه سود قرارداد زمانی دقیقتر و کاربردیتر میشود که اطلاعات موردنیاز از بخشهای مختلف شرکت در یک ساختار هماهنگ ثبت شوند. در پکیج حسابداری خدماتی ساماسیستم ماژولهای حسابداری، فروش، خزانهداری و سامانه مؤدیان در کنار یکدیگر قرار میگیرند و میتوانند بخشهای مختلف فرآیند مالی را پوشش دهند.
ثبت اسناد، مدیریت حسابها و تهیه گزارشهای مالی در این بخش انجام میشود. اطلاعات هزینهها و حسابهای مالی میتوانند مبنای گزارشگیری و تحلیل سود قراردادها قرار بگیرند.
اطلاعات فاکتورها و درآمد خدمات در این بخش مدیریت میشود. ارتباط درآمدهای ثبتشده با هزینههای قرارداد برای تحلیل سودآوری شرکت اهمیت دارد.
دریافتها، پرداختها، بانک، صندوق و چکها در این بخش مدیریت میشوند. این اطلاعات برای بررسی تفاوت میان سود قرارداد و جریان نقدی اهمیت دارند.
اطلاعات صورتحسابهای الکترونیکی و فرآیندهای مرتبط با سامانه مؤدیان در این بخش مدیریت میشود و هماهنگی آن با سایر اطلاعات مالی اهمیت دارد.
پرسشهای متداول درباره محاسبه سود قرارداد
سود واقعی قرارداد زمانی قابل محاسبه است که درآمد و تمام هزینههای مرتبط با اجرای قرارداد در کنار یکدیگر دیده شوند. در شرکتهای خدماتی، ساعات کار نیروها، خدمات بیرونی، پشتیبانی، هزینههای عمومی و مطالبات نقش مهمی دارند. در شرکتهای پیمانکاری نیز علاوه بر هزینههای مستقیم، هزینههای کارگاه، پیمانکاران جزء، هزینههای آتی تکمیل پروژه و وضعیت صورتوضعیتها باید بررسی شوند.
از طرف دیگر، سود قرارداد با جریان نقدی یکی نیست و مدیر باید همزمان وضعیت سودآوری و وصول مطالبات را دنبال کند. استفاده از یک ساختار یکپارچه برای ثبت حسابداری، فروش، خزانهداری و صورتحسابهای الکترونیکی میتواند فرآیند تحلیل قراردادها را منظمتر کند. برای شرکتهای خدماتی، پکیج حسابداری خدماتی ساماسیستم و برای شرکتهای پروژهمحور، نرم افزار حسابداری پیمانکاری ساماسیستم میتوانند متناسب با ساختار فعالیت شرکت بررسی شوند.
سودآوری قراردادهای خود را با یک سناریوی واقعی بررسی کنید
اگر میخواهید ببینید ثبت درآمد، هزینه، دریافت و پرداخت و گزارشهای مالی چگونه میتوانند در یک ساختار هماهنگ مدیریت شوند، میتوانید امکانات پکیج خدماتی ساماسیستم را در جلسه دمو بررسی کنید. برای شرکتهای پیمانکاری نیز امکان بررسی راهکار متناسب با ساختار پروژهها و قراردادها وجود دارد.





بدون دیدگاه