
حسابداری شرکتهای خدماتی و پیمانکاری فقط به ثبت درآمد و هزینههای روزمره محدود نمیشود؛ زیرا بخش مهمی از فعالیت این مجموعهها بر پایه قرارداد، پروژه، نیروی انسانی، هزینههای مستقیم و غیرمستقیم، مطالبات و دریافتهای مرحلهای شکل میگیرد. در یک شرکت خدماتی ممکن است بخش عمده هزینهها مربوط به حقوق کارکنان، ارائه خدمات، پشتیبانی و زمان صرفشده برای مشتری باشد و در یک شرکت پیمانکاری نیز مصالح، دستمزد، پیمانکاران جزء، ماشینآلات و هزینههای کارگاه نقش مهمی داشته باشند. به همین دلیل، شرکتهایی که به دنبال مدیریت دقیقتر اطلاعات مالی خود هستند، معمولاً به ساختاری نیاز دارند که بتواند اطلاعات قراردادها و هزینهها را به شکل تفکیکشده مدیریت کند؛ در این زمینه میتوان امکانات نرم افزار حسابداری خدماتی ساماسیستم و نرم افزار حسابداری پیمانکاری ساماسیستم را متناسب با نوع فعالیت و ساختار مالی مجموعه بررسی کرد.
در این مقاله بررسی میکنیم حسابداری شرکتهای خدماتی و پیمانکاری چه تفاوتهایی با یکدیگر دارند، درآمد و هزینهها چگونه ثبت و کنترل میشوند، حسابداری پروژه چه اهمیتی دارد، مطالبات و جریان نقدی چگونه مدیریت میشوند و چه گزارشهایی برای تصمیمگیری مدیران اهمیت بیشتری دارند. همچنین به نقش نرم افزار حسابداری و ارتباط ماژولهای مالی با فروش، خزانهداری، حقوق و دستمزد و سامانه مؤدیان میپردازیم.
حسابداری خدماتی و پیمانکاری چه تفاوتی با یکدیگر دارند؟
در شرکتهای خدماتی، تمرکز اصلی معمولاً بر درآمد حاصل از ارائه خدمات، هزینه نیروی انسانی، هزینههای پشتیبانی و مطالبات مشتریان است. در شرکتهای پیمانکاری، علاوه بر این موارد، پروژه، صورتوضعیت، هزینههای اجرای کار، پیمانکاران جزء و هزینههای آتی تکمیل پروژه نیز اهمیت پیدا میکنند.
اگر مدیریت این اطلاعات به شکل پراکنده و در فایلهای مختلف انجام شود، احتمال خطا، دوبارهکاری و دشوار شدن گزارشگیری افزایش پیدا میکند. به همین دلیل، ساختار حسابداری باید متناسب با ماهیت فعالیت شرکت طراحی شود و اطلاعات مالی هر قرارداد، پروژه یا مشتری تا حد امکان قابل ردیابی باشد.
حسابداری شرکتهای خدماتی و پیمانکاری چیست؟
حسابداری شرکتهای خدماتی به مجموعه فرآیندهایی گفته میشود که برای ثبت و کنترل درآمد حاصل از خدمات، هزینههای مرتبط با ارائه خدمات، حقوق و دستمزد، مطالبات، پرداختها و سایر رویدادهای مالی انجام میشود. در چنین شرکتهایی، برخلاف کسبوکارهای مبتنی بر خرید و فروش کالا، بخش قابلتوجهی از ارزش ایجادشده از طریق نیروی انسانی، تخصص، زمان و ارائه خدمت به مشتری شکل میگیرد.
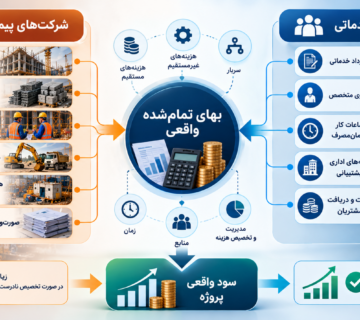
در شرکتهای پیمانکاری نیز حسابداری علاوه بر ثبت رویدادهای مالی عمومی، باید اطلاعات مربوط به قراردادها و پروژهها را به شکل منظم دنبال کند. مبلغ قرارداد، هزینههای اجرای پروژه، صورتوضعیتها، دریافتها، پرداختها، پیمانکاران جزء و هزینههای مستقیم و غیرمستقیم از جمله اطلاعاتی هستند که میتوانند در تحلیل وضعیت مالی یک پروژه اهمیت داشته باشند.
بنابراین هدف حسابداری در این شرکتها فقط تهیه اسناد و گزارشهای مالی نیست؛ بلکه ایجاد اطلاعاتی است که مدیر بتواند با استفاده از آنها وضعیت درآمد، هزینه، سودآوری، مطالبات، تعهدات و جریان نقدی را بهتر ارزیابی کند.
تفاوت حسابداری شرکتهای خدماتی و پیمانکاری
هر دو نوع شرکت به سیستم حسابداری منظم نیاز دارند، اما نوع اطلاعاتی که در آنها اهمیت دارد یکسان نیست. در شرکت خدماتی معمولاً مشتری، نوع خدمت، نیروی ارائهدهنده خدمت و هزینههای مربوط به ارائه آن خدمت اهمیت بیشتری دارد. در شرکت پیمانکاری، پروژه و قرارداد بهعنوان محور اصلی اطلاعات مالی قرار میگیرند.
| موضوع | شرکت خدماتی | شرکت پیمانکاری |
|---|---|---|
| محور فعالیت | ارائه خدمات به مشتریان | اجرای قرارداد و پروژه |
| هزینههای مهم | حقوق، خدمات، پشتیبانی و سربار | مصالح، دستمزد، ماشینآلات و پیمانکاران جزء |
| تفکیک اطلاعات | مشتری و قرارداد خدمات | پروژه و قرارداد پیمانکاری |
| گزارشهای مهم | درآمد، هزینه و سود خدمات | هزینه پروژه، صورتوضعیت و سود پروژه |
مراحل حسابداری شرکتهای خدماتی
برای مدیریت مالی یک شرکت خدماتی، بهتر است فرآیند حسابداری از ثبت اطلاعات اولیه تا گزارشگیری نهایی به شکل منظم انجام شود.
۱. تعریف اطلاعات پایه: اطلاعات اشخاص، مشتریان، کارکنان، حسابها، مراکز هزینه، خدمات و سایر اطلاعات موردنیاز باید به شکل ساختاریافته تعریف شوند.
۲. ثبت قراردادها و درآمد خدمات: قراردادهای خدماتی، فاکتورها و درآمدهای مرتبط باید به شکلی ثبت شوند که امکان بررسی عملکرد هر مشتری یا قرارداد وجود داشته باشد.
۳. ثبت هزینهها: هزینههای مستقیم مانند حقوق نیروهای مرتبط با خدمت، هزینه پیمانکاران یا خرید خدمات و همچنین هزینههای غیرمستقیم باید ثبت و در صورت نیاز تفکیک شوند.
۴. مدیریت دریافتها و پرداختها: دریافت از مشتریان، پرداخت به کارکنان، تأمینکنندگان و سایر طرفهای تجاری باید در کنار حسابهای مالی ثبت و کنترل شود.
۵. تهیه گزارش: در نهایت مدیر باید بتواند گزارش درآمد، هزینه، مطالبات، دریافتها، پرداختها و عملکرد قراردادهای خدماتی را بررسی کند.
مدیریت درآمد و هزینه در شرکتهای خدماتی
در شرکتهای خدماتی، مبلغ فاکتور یا قرارداد بهتنهایی معیار مناسبی برای ارزیابی عملکرد نیست. ممکن است دو مشتری درآمد مشابهی ایجاد کنند، اما یکی از آنها زمان بیشتری از کارشناسان شرکت بگیرد یا نیازمند پشتیبانی و رفتوآمد بیشتری باشد.
برای مثال، اگر یک قرارداد خدماتی ۴۰۰ میلیون تومان درآمد ایجاد کند اما اجرای آن به ۲۵۰ میلیون تومان هزینه نیروی انسانی و ۷۰ میلیون تومان هزینه خدمات و پشتیبانی نیاز داشته باشد، نمیتوان بدون بررسی سایر هزینههای مرتبط، کل مبلغ قرارداد را سود شرکت در نظر گرفت.
به همین دلیل، تفکیک هزینهها و ارتباط دادن آنها با قرارداد یا مرکز هزینه میتواند به مدیر کمک کند تا قراردادهای کمسود، پرهزینه یا زمانبر را بهتر شناسایی کند.
حسابداری قرارداد و پروژه در شرکتهای پیمانکاری
در شرکت پیمانکاری، هر پروژه میتواند مجموعهای از درآمدها، هزینهها، تعهدات و مطالبات را ایجاد کند. بنابراین اگر تمام هزینهها فقط در سطح کل شرکت ثبت شوند، تشخیص اینکه کدام پروژه سودده یا کمسود است دشوار خواهد شد.
هزینه مصالح، حقوق نیروهای پروژه، خدمات پیمانکاران جزء، حملونقل، ماشینآلات، هزینههای کارگاه و سایر هزینههای مرتبط میتوانند در تحلیل هزینه پروژه مورد توجه قرار گیرند.
از طرف دیگر، مبلغ قرارداد، صورتوضعیتها، دریافتها و مطالبات نیز باید در کنار هزینهها بررسی شوند. این کار به مدیر کمک میکند فاصله میان درآمد پروژه، هزینههای انجامشده و وضعیت وصول مطالبات را بهتر ببیند.
مثال ساده از حسابداری یک شرکت خدماتی
فرض کنید یک شرکت خدماتی در یک دوره مالی ۸۰۰ میلیون تومان درآمد از قراردادهای خدماتی داشته باشد. هزینههای مرتبط با این درآمد به شکل زیر ثبت شدهاند:
| نوع هزینه | مبلغ | نوع |
|---|---|---|
| حقوق و دستمزد نیروهای اجرایی | ۳۲۰ میلیون تومان | مستقیم |
| خدمات و پیمانکاران بیرونی | ۱۲۰ میلیون تومان | مستقیم |
| رفتوآمد و مأموریت | ۴۰ میلیون تومان | مستقیم |
| هزینههای اداری و پشتیبانی | ۸۰ میلیون تومان | غیرمستقیم |
در این مثال، مجموع هزینههای مرتبط ۵۶۰ میلیون تومان است و اختلاف درآمد و هزینه برابر با ۲۴۰ میلیون تومان خواهد بود. این عدد یک نمونه ساده برای تحلیل مدیریتی است و نحوه شناسایی سود حسابداری یا مالیاتی میتواند به شرایط و رویههای مالی شرکت وابسته باشد.
مثال حسابداری یک پروژه پیمانکاری
فرض کنید یک پروژه پیمانکاری دارای مبلغ مورد انتظار ۱۰ میلیارد تومان باشد. تا یک مقطع، هزینههای مستقیم اجرای پروژه شامل مصالح، دستمزد و خدمات پیمانکاران جزء ۵.۲ میلیارد تومان ثبت شده است. همچنین ۱.۱ میلیارد تومان هزینههای کارگاه و سایر هزینههای مرتبط ثبت شده و برآورد میشود برای تکمیل پروژه ۱ میلیارد تومان دیگر هزینه موردنیاز باشد.
| عنوان | مبلغ |
|---|---|
| درآمد مورد انتظار پروژه | ۱۰ میلیارد تومان |
| هزینههای مستقیم انجامشده | ۵.۲ میلیارد تومان |
| هزینههای کارگاه و مرتبط | ۱.۱ میلیارد تومان |
| هزینه مورد انتظار برای تکمیل | ۱ میلیارد تومان |
| سود برآوردی پروژه | ۲.۷ میلیارد تومان |
در این مثال، مجموع هزینه نهایی برآوردی پروژه ۷.۳ میلیارد تومان و اختلاف آن با درآمد مورد انتظار ۲.۷ میلیارد تومان است. اگر مدیر فقط هزینههای ثبتشده تا امروز را بررسی کند، ممکن است وضعیت پروژه بهتر از واقعیت دیده شود؛ زیرا بخشی از هزینههای تکمیل پروژه هنوز ایجاد نشده است.
به همین دلیل، در پروژههای پیمانکاری بهتر است گزارشهای مالی در کنار درصد پیشرفت کار، هزینههای انجامشده، هزینههای مورد انتظار، صورتوضعیتها و مطالبات بررسی شوند.

نقش حقوق و دستمزد در حسابداری شرکتهای خدماتی
در بسیاری از شرکتهای خدماتی، نیروی انسانی مهمترین بخش هزینهها را تشکیل میدهد. به همین دلیل، اطلاعات حقوق و دستمزد فقط برای پرداخت حقوق کارکنان اهمیت ندارد و میتواند در تحلیل هزینه قراردادها و پروژهها نیز مورد استفاده قرار گیرد.
اگر یک کارشناس همزمان روی چند قرارداد فعالیت کند، بهتر است سهم هزینه نیروی انسانی در هر قرارداد بر اساس یک مبنای مشخص قابل بررسی باشد. اطلاعات کارکرد، اضافهکاری، مزایا و سایر اقلام حقوقی میتوانند در تحلیل هزینه نیروی انسانی نقش داشته باشند.
در شرکتهای پیمانکاری نیز دستمزد کارکنان پروژه، کارگاه و نیروهای پشتیبان از جمله هزینههایی هستند که در بررسی عملکرد پروژه اهمیت پیدا میکنند. ارتباط میان اطلاعات حقوق و دستمزد و حسابداری میتواند گزارشهای مالی را کاملتر کند.
مدیریت مطالبات و جریان نقدی
یکی از چالشهای مهم شرکتهای خدماتی و پیمانکاری، فاصله میان ایجاد درآمد و دریافت وجه است. ممکن است شرکت یک خدمت را ارائه کرده یا بخشی از پروژه را اجرا کرده باشد، اما مبلغ آن هنوز از مشتری دریافت نشده باشد.
به همین دلیل، مدیر باید میان سودآوری و جریان نقدی تفاوت قائل شود. یک قرارداد میتواند از نظر حسابداری سودده باشد، اما اگر مطالبات آن برای مدت طولانی وصول نشود، شرکت ممکن است با کمبود نقدینگی مواجه شود.
کنترل سررسید مطالبات، وضعیت دریافتها، پرداخت به تأمینکنندگان و پیمانکاران و تعهدات مالی به مدیر کمک میکند تصویر واقعیتری از نقدینگی شرکت داشته باشد.

مالیات و سامانه مؤدیان در شرکتهای خدماتی و پیمانکاری
اطلاعات مالی شرکتهای خدماتی و پیمانکاری فقط برای گزارشهای داخلی استفاده نمیشوند و بخشی از آنها در فرآیندهای مالی و مالیاتی شرکت نیز اهمیت دارند. فاکتورها، درآمدها، دریافتها و اسناد مرتبط باید به شکلی منظم ثبت شوند تا کنترل و تطبیق اطلاعات سادهتر باشد.
در شرکتهایی که با مشتریان متعدد یا قراردادهای سازمانی فعالیت میکنند، هماهنگی اطلاعات فروش و صورتحسابهای الکترونیکی اهمیت بیشتری پیدا میکند. استفاده از سامانه مؤدیان در کنار ساختار حسابداری و فروش میتواند به منظمتر شدن فرآیند ثبت و کنترل اطلاعات مرتبط کمک کند.
مهمترین گزارشهای مالی مورد نیاز شرکتهای خدماتی و پیمانکاری
ثبت اطلاعات زمانی برای مدیریت ارزشمند است که بتوان از آنها گزارشهای کاربردی تهیه کرد. مدیر یک شرکت خدماتی یا پیمانکاری معمولاً به گزارشهایی نیاز دارد که علاوه بر وضعیت کلی شرکت، امکان بررسی جزئیات مشتری، قرارداد و پروژه را نیز فراهم کنند.
گزارش درآمد: برای بررسی میزان درآمد شرکت در دورههای مختلف و مقایسه عملکرد مشتریان یا قراردادها.
گزارش هزینه: برای شناسایی هزینههای مستقیم، غیرمستقیم و هزینههای مرتبط با قراردادها و پروژهها.
گزارش مطالبات: برای بررسی مانده حساب مشتریان، سررسیدها و مبالغ وصولنشده.
گزارش پروژه: برای شرکتهای پیمانکاری، بررسی هزینههای انجامشده، درآمد، مطالبات و وضعیت مالی هر پروژه اهمیت زیادی دارد.
گزارش سودآوری: برای مقایسه درآمد و هزینه و شناسایی قراردادها یا پروژههایی که عملکرد مالی متفاوتی دارند.
اشتباهات رایج در حسابداری شرکتهای خدماتی و پیمانکاری
۱. ثبت نکردن هزینهها در سطح قرارداد یا پروژه: وقتی هزینهها فقط در سطح کل شرکت ثبت شوند، تحلیل سودآوری هر قرارداد دشوار میشود.
۲. نادیده گرفتن هزینه نیروی انسانی: در شرکتهای خدماتی، زمان و دستمزد کارکنان بخش مهمی از هزینه ارائه خدمت است.
۳. یکی دانستن درآمد با وجه نقد: صدور فاکتور یا ایجاد درآمد الزاماً به معنای دریافت وجه نقد نیست.
۴. نبود گزارش تفکیکی پروژهها: در شرکتهای پیمانکاری، تجمیع تمام هزینهها بدون تفکیک پروژه میتواند تصمیمگیری را دشوار کند.
۵. تهیه گزارش فقط در پایان دوره: اگر وضعیت درآمد، هزینه و مطالبات در طول دوره بررسی نشود، شناسایی مشکلات مالی ممکن است با تأخیر انجام شود.
۶. استفاده از فایلهای پراکنده: وقتی اطلاعات مالی در چند فایل و سیستم مختلف نگهداری شوند، احتمال مغایرت و ورود اطلاعات تکراری افزایش پیدا میکند.
نقش نرم افزار حسابداری در مدیریت شرکتهای خدماتی و پیمانکاری
هرچه تعداد قراردادها، مشتریان، پروژهها و تراکنشهای مالی بیشتر شود، مدیریت اطلاعات با روشهای دستی دشوارتر خواهد شد. نرم افزار حسابداری میتواند اطلاعات اسناد، حساب اشخاص، درآمد، هزینه، دریافت و پرداخت و گزارشهای مالی را در یک ساختار منظمتر قرار دهد.
در شرکتهای خدماتی، وجود اطلاعات منظم درباره مشتری، قرارداد، درآمد خدمات، هزینه نیروی انسانی و مطالبات میتواند زمینه گزارشگیری مدیریتی را فراهم کند. در شرکتهای پیمانکاری نیز تفکیک اطلاعات پروژه، هزینههای اجرایی، قراردادها و مطالبات اهمیت بیشتری دارد.
در انتخاب نرم افزار مناسب، فقط تعداد فرمها و امکانات ثبت سند نباید معیار قرار گیرد. ارتباط میان حسابداری، فروش، خزانهداری، حقوق و دستمزد و سایر بخشها نیز اهمیت دارد؛ زیرا اطلاعات مالی شرکت از چند فرآیند مختلف شکل میگیرد.
برای آشنایی بیشتر با حسابداری شرکتهای خدماتی و پیمانکاری و راهکارهای مدیریت اطلاعات مالی این شرکتها، میتوانید گزارش «حسابداری شرکتهای خدماتی و پیمانکاری چگونه انجام میشود؟» منتشرشده در سایت تکنا را نیز مطالعه کنید.

کدام ماژولها برای مدیریت مالی شرکتها کاربردی هستند؟
مدیریت مالی شرکتهای خدماتی و پیمانکاری زمانی کاملتر میشود که اطلاعات بخشهای مختلف سازمان در یک ساختار هماهنگ قرار بگیرند. بسته به نوع فعالیت، ماژولهای حسابداری، فروش، خزانهداری، حقوق و دستمزد و سامانه مؤدیان میتوانند بخشهای مختلف این فرآیند را پوشش دهند.
ثبت اسناد، مدیریت حسابها، کنترل گردش حسابها و تهیه گزارشهای مالی در این بخش انجام میشود. اطلاعات ثبتشده میتوانند مبنای بررسی درآمد، هزینه و وضعیت مالی شرکت قرار گیرند.
اطلاعات فاکتورها، فروش کالا و خدمات و حساب مشتریان در این بخش مدیریت میشود. ارتباط این اطلاعات با حسابداری میتواند گزارش درآمد و مطالبات را کاملتر کند.
دریافتها، پرداختها، بانک، صندوق و چکها در این بخش مدیریت میشوند. این اطلاعات برای کنترل نقدینگی و وضعیت وصول مطالبات اهمیت دارند.
اطلاعات پرسنل، کارکرد، حقوق، مزایا و کسورات در این بخش مدیریت میشوند و میتوانند برای بررسی هزینه نیروی انسانی شرکتهای خدماتی و پروژهای مورد استفاده قرار گیرند.
صورتحسابهای الکترونیکی و فرآیندهای مرتبط با سامانه مؤدیان در این بخش مدیریت میشوند و هماهنگی آنها با اطلاعات فروش و حسابداری اهمیت دارد.
پرسشهای متداول درباره حسابداری شرکتهای خدماتی و پیمانکاری
حسابداری شرکتهای خدماتی و پیمانکاری زمانی میتواند اطلاعات ارزشمندتری برای مدیریت ایجاد کند که درآمدها، هزینهها، قراردادها، پروژهها، مطالبات و جریانهای نقدی به شکل منظم و قابل تفکیک ثبت شوند. در شرکتهای خدماتی، هزینه نیروی انسانی و هزینه ارائه خدمت اهمیت زیادی دارد و در شرکتهای پیمانکاری، علاوه بر هزینههای اجرایی، وضعیت پروژه، صورتوضعیتها و هزینههای تکمیل نیز باید مورد توجه قرار گیرد.
از طرف دیگر، سودآوری با جریان نقدی یکسان نیست و مدیر باید همزمان وضعیت درآمد، هزینه، مطالبات و دریافتها را بررسی کند. استفاده از یک ساختار یکپارچه برای حسابداری، فروش، خزانهداری، حقوق و دستمزد و سامانه مؤدیان میتواند فرآیند ثبت و گزارشگیری را منظمتر کند. برای شرکتهای خدماتی میتوان پکیج حسابداری خدماتی ساماسیستم و برای شرکتهای پروژهمحور، نرم افزار حسابداری پیمانکاری ساماسیستم را متناسب با ساختار فعالیت شرکت بررسی کرد.
ساختار مالی شرکت خود را دقیقتر بررسی کنید
اگر میخواهید فرآیندهای حسابداری، درآمد و هزینه، دریافت و پرداخت و اطلاعات قراردادها را در یک ساختار منظمتر مدیریت کنید، میتوانید امکانات راهکارهای ساماسیستم را بررسی کرده و متناسب با نوع فعالیت شرکت خود درخواست مشاوره و دمو داشته باشید.





بدون دیدگاه