
حسابداری قراردادهای خدماتی فقط به ثبت مبلغ قرارداد محدود نمیشود. در یک قرارداد مشاوره، پشتیبانی، تعمیرات، نگهداری، خدمات فناوری اطلاعات یا اجرای خدمات تخصصی، ممکن است قرارداد امروز امضا شود، پیشدریافت هفته بعد دریافت شود، خدمت طی چند ماه انجام شود و صورتحسابها نیز مرحلهای صادر شوند. بنابراین حسابدار باید میان مبلغ قرارداد، درآمد تحققیافته، صورتحساب صادرشده، مطالبات و وجه دریافتشده تفاوت قائل شود.
حسابداری قراردادهای خدماتی چگونه انجام میشود؟
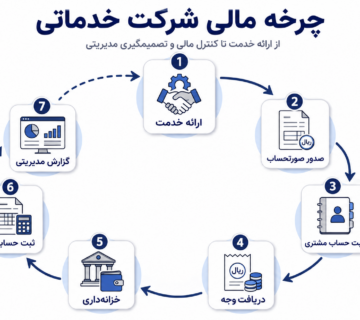
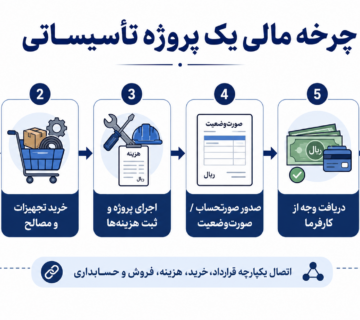
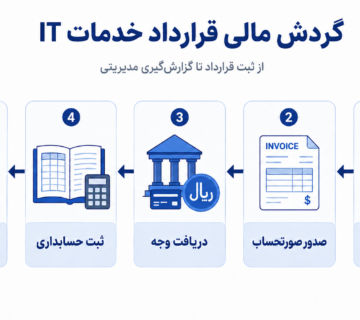
در حسابداری قرارداد خدماتی ابتدا شرایط قرارداد، مبلغ، زمان اجرای خدمت و نحوه پرداخت مشخص میشود؛ سپس درآمد متناسب با ماهیت و میزان خدمات انجامشده ثبت، صورتحساب صادر و مطالبات مشتری شناسایی میشود. پیشدریافت مشتری لزوماً همان لحظه درآمد نیست و دریافت وجه نیز باید جدا از شناسایی درآمد کنترل شود. در قراردادهای مرحلهای، ثبت منظم درآمد، فاکتور و دریافت برای مشخص شدن مانده واقعی قرارداد ضروری است.
- مهمترین اصل: مبلغ قرارداد، درآمد ثبتشده و وجه دریافتشده سه مفهوم متفاوت هستند.
- اقدام ضروری: درآمد، صورتحساب و دریافتهای هر قرارداد باید جداگانه قابل ردیابی باشند.
- نکته مالیاتی: در قراردادهای مشمول، صدور صحیح صورتحساب الکترونیکی و هماهنگی آن با اطلاعات مالی شرکت اهمیت دارد.
صورتحساب الکترونیکی چه اثری بر قراردادهای خدماتی دارد؟
یکی از تغییرات مهمی که کنترل مالی قراردادهای خدماتی را جدیتر کرده، گسترش نقش صورتحساب الکترونیکی و سامانه مؤدیان است. از ابتدای دیماه ۱۴۰۴، در حوزه مالیات بر ارزش افزوده، پذیرش اعتبار مالیاتی خرید به صورتحسابهای الکترونیکی ثبتشده در سامانه مؤدیان وابستگی بیشتری پیدا کرده است. این تغییر باعث شده هماهنگی اطلاعات قرارداد، فروش، خرید و صورتحسابهای ثبتشده در سیستم مالی شرکت اهمیت بیشتری داشته باشد.
در سمت فروش نیز موضوع فقط ثبت یک مبلغ در حساب درآمد نیست. برای مؤدیانی که طبق مقررات ملزم به صدور صورتحساب الکترونیکی هستند، عدم صدور صورتحساب الکترونیکی میتواند مشمول ضمانت اجراهای ماده ۲۲ قانون پایانههای فروشگاهی و سامانه مؤدیان شود. بر اساس متن قانون، یکی از جرایم پیشبینیشده برای عدم صدور صورتحساب الکترونیکی، درصدی از فروش انجامشده بدون صورتحساب یا حداقل مبلغ مقرر قانونی است.
این موضوع برای قراردادهای خدماتی اهمیت ویژهای دارد؛ زیرا ممکن است یک قرارداد برای شش ماه یا یک سال منعقد شده باشد اما صورتحسابها در چند مرحله صادر شوند. حسابدار باید بتواند مشخص کند هر صورتحساب به کدام قرارداد مربوط است، چه بخشی از خدمت انجام شده، چه میزان از مبلغ قرارداد صورتحساب شده و چه مبلغی هنوز از مشتری دریافت نشده است.
فرض کنید یک شرکت خدمات فناوری اطلاعات در اول مهر قراردادی ۶ ماهه به مبلغ ۶۰۰ میلیون تومان برای پشتیبانی شبکه یک سازمان امضا میکند. طبق قرارداد، ۲۰۰ میلیون تومان هنگام شروع کار، ۲۰۰ میلیون تومان در پایان ماه سوم و ۲۰۰ میلیون تومان در پایان قرارداد دریافت میشود. در این مثال، صرف دریافت ۲۰۰ میلیون تومان ابتدای قرارداد بهتنهایی به این معنا نیست که کل همان مبلغ الزاماً درآمد همان روز محسوب شود؛ نحوه ثبت باید با ماهیت خدمت، شرایط قرارداد و میزان خدمت انجامشده هماهنگ باشد.
به همین دلیل شرکتهای خدماتی باید علاوه بر قرارداد، وضعیت اجرای خدمت، صورتحسابهای صادرشده، مبالغ وصولشده و مانده قرارداد را نیز ثبت کنند. اگر این اطلاعات بین فایل قرارداد، اکسل حسابدار، نرم افزار فروش و سیستم بانکی پراکنده باشد، تهیه گزارش دقیق در پایان دوره دشوارتر میشود.

چرخه حسابداری یک قرارداد خدماتی از کجا شروع میشود؟
اولین مرحله در حسابداری شرکتهای خدماتی این است که قبل از ثبت سند، ساختار اقتصادی قرارداد بهدرستی درک شود. حسابدار باید بداند شرکت دقیقاً چه خدمتی ارائه میدهد، مدت قرارداد چقدر است، مبلغ کل چگونه تعیین شده، صورتحسابها چه زمانی صادر میشوند و کارفرما طبق چه برنامهای پرداخت خواهد کرد.
مرحله اول: اطلاعات اصلی قرارداد را مشخص کنید
برای هر قرارداد حداقل باید اطلاعاتی مانند نام مشتری یا کارفرما، موضوع خدمت، تاریخ شروع و پایان، مبلغ قرارداد، شرایط پرداخت، مراحل اجرای کار و در صورت وجود، پروژه یا مرکز هزینه مرتبط مشخص باشد. این اطلاعات بعداً مبنای کنترل درآمد، فاکتورها و مطالبات خواهند بود.
برای مثال اگر یک شرکت مشاوره سه قرارداد همزمان برای طراحی فرآیند، آموزش کارکنان و پشتیبانی اجرایی داشته باشد، ثبت تمام درآمدها در یک حساب کلی بدون تفکیک قرارداد باعث میشود مدیر نتواند عملکرد هر قرارداد را جداگانه ارزیابی کند.
مرحله دوم: برنامه صورتحساب و پرداخت را از قرارداد استخراج کنید
بعضی قراردادها ماهانه صورتحساب میشوند، بعضی براساس مراحل اجرای کار و برخی پس از تحویل کامل خدمت. شرایط دریافت نیز ممکن است متفاوت باشد؛ پیشپرداخت، پرداخت مرحلهای، چک یا تسویه پس از تأیید کارفرما. بهتر است این برنامه از ابتدای قرارداد مشخص باشد تا واحد مالی بداند در هر مقطع چه مبلغی باید صورتحساب شود و چه مبلغی باید وصول شود.
مرحله سوم: پیشدریافت را با درآمد اشتباه نگیرید
یکی از نکات مهم در قراردادهای خدماتی، تفاوت میان پیشدریافت از مشتری و درآمد است. وقتی مشتری پیش از انجام کامل خدمت مبلغی پرداخت میکند، شرکت پول را دریافت کرده است؛ اما نحوه شناسایی آن بهعنوان درآمد باید بر اساس شرایط قرارداد و میزان تعهد انجامشده بررسی شود.
برای مثال یک آموزشگاه سازمانی ممکن است برای برگزاری یک دوره سهماهه، کل مبلغ را قبل از شروع دوره دریافت کند. از نظر جریان نقدی پول وارد شرکت شده، اما برای تهیه گزارش مالی صحیح باید مشخص شود خدمت در چه بازهای ارائه میشود و درآمد متناسب با شرایط مربوط چگونه شناسایی خواهد شد.
مرحله چهارم: برای هر قرارداد پرونده مالی قابل ردیابی بسازید
در پایان باید بتوان از روی یک قرارداد مشخص به تمام رویدادهای مرتبط با آن رسید: صورتحسابها، اسناد درآمد، دریافتهای مشتری، چکها، هزینههای مستقیم و مانده قابل وصول. این موضوع در شرکتهایی که دهها قرارداد فعال دارند اهمیت بسیار بیشتری پیدا میکند.
این سطح از تفکیک زمانی سادهتر میشود که نرم افزار حسابداری خدماتی امکان ثبت اطلاعات به تفکیک قرارداد، پروژه، طرف حساب و مرکز هزینه را فراهم کند و فروش و دریافت نیز در ارتباط با همان اطلاعات نگهداری شوند.
درآمد قرارداد خدماتی چه زمانی ثبت میشود؟
یکی از مهمترین موضوعات در حسابداری قراردادهای خدماتی، تعیین زمان صحیح شناسایی درآمد است. امضای قرارداد، دریافت پول و صدور فاکتور لزوماً به این معنا نیست که درآمد نیز در همان تاریخ بهطور کامل تحقق یافته است. برای ثبت صحیح باید بررسی شود شرکت چه تعهدی در برابر مشتری دارد و چه مقدار از خدمت مورد توافق تا تاریخ گزارش انجام شده است.
این موضوع در قراردادهای کوتاهمدت سادهتر است؛ اما در قراردادهای چندماهه، پشتیبانی سالانه، خدمات مشاوره مستمر یا پروژههایی که در چند مرحله اجرا میشوند، اهمیت بیشتری پیدا میکند. در چنین قراردادهایی بهتر است واحد مالی بتواند مبلغ کل قرارداد، میزان خدمت انجامشده، مبلغ صورتحسابشده و مبلغ دریافتشده را از یکدیگر تفکیک کند.
مثال اول: دریافت پیشپرداخت قبل از انجام خدمت
فرض کنید یک شرکت پشتیبانی شبکه قراردادی به مبلغ ۳۶۰ میلیون تومان برای ارائه خدمات یکساله منعقد کرده و در ابتدای قرارداد ۱۲۰ میلیون تومان از مشتری دریافت میکند. ورود این مبلغ به حساب بانکی شرکت به معنی ایجاد جریان نقدی است، اما اگر خدمت مربوط هنوز ارائه نشده باشد، نباید صرفاً به دلیل دریافت وجه، کل مبلغ را درآمد همان روز تلقی کرد.
از دید کنترل داخلی، این مبلغ ابتدا باید بهعنوان وجه دریافتشده بابت تعهد آینده شرکت قابل شناسایی باشد و سپس متناسب با ارائه خدمت، وضعیت درآمد آن بررسی شود. ثبت دقیق نهایی باید مطابق سیاست حسابداری شرکت، شرایط قرارداد و استانداردهای حسابداری مربوط انجام گیرد.
مثال دوم: خدمت انجام شده اما مشتری هنوز پرداخت نکرده است
حالت مقابل نیز بسیار رایج است. فرض کنید شرکت مشاورهای مرحله اول پروژه را تکمیل کرده و طبق قرارداد حق دریافت ۱۵۰ میلیون تومان دارد، اما کارفرما هنوز وجه را پرداخت نکرده است. در این شرایط شرکت ممکن است درآمد مرتبط با خدمت انجامشده را شناسایی کرده باشد، در حالی که وجه آن هنوز به حساب بانکی وارد نشده و مبلغ بهعنوان مطالبه از مشتری باقی مانده است.
اینجاست که تفاوت میان درآمد قرارداد و دریافت وجه اهمیت پیدا میکند. شرکتی ممکن است از نظر سود و زیان عملکرد مناسبی داشته باشد، اما به دلیل وصول نشدن مطالبات با مشکل نقدینگی مواجه شود.
مثال سوم: قرارداد مرحلهای
در بسیاری از قراردادهای خدماتی، انجام کار به چند مرحله تقسیم میشود. برای نمونه یک قرارداد ۹۰۰ میلیون تومانی ممکن است شامل تحلیل اولیه، طراحی، اجرا و پشتیبانی باشد. اگر برای هر مرحله مبلغ و زمان تحویل مشخص شده باشد، واحد مالی میتواند وضعیت اجرای هر بخش، صورتحساب صادرشده و وصول آن را جداگانه کنترل کند.
| مرحله قرارداد | مبلغ | وضعیت قابل کنترل |
|---|---|---|
| تحلیل و بررسی اولیه | ۱۵۰ میلیون تومان | انجام خدمت، صورتحساب و دریافت |
| طراحی راهکار | ۲۵۰ میلیون تومان | درآمد مرحله و مانده کارفرما |
| اجرا | ۳۵۰ میلیون تومان | صورتحساب مرحله و مطالبات |
| پشتیبانی | ۱۵۰ میلیون تومان | ارائه خدمت دورهای و وصول |

ماژولهای موردنیاز برای حسابداری قراردادهای خدماتی
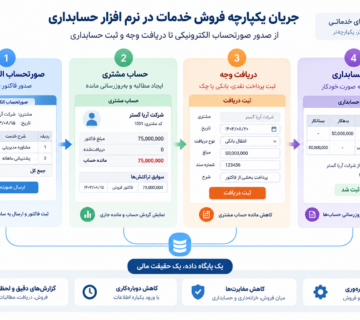
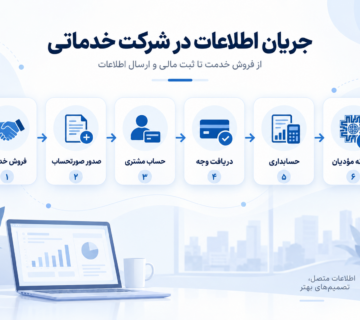
مدیریت قراردادهای خدماتی معمولاً تنها با یک بخش حسابداری انجام نمیشود. قرارداد از مرحله فروش و صدور صورتحساب عبور میکند، سپس مطالبات و دریافتها در خزانهداری پیگیری میشوند و در نهایت رویدادهای مالی در حسابداری منعکس میشوند. بنابراین ارتباط میان این بخشها میتواند از ثبت چندباره اطلاعات و ایجاد مغایرت جلوگیری کند.
ماژول حسابداری؛ ثبت درآمد و هزینه به تفکیک قرارداد
ماژول حسابداری باید امکان ثبت و گزارش رویدادهای مالی را بر اساس طرف حساب و در صورت نیاز پروژه، قرارداد یا مرکز هزینه فراهم کند. این قابلیت زمانی اهمیت بیشتری پیدا میکند که شرکت همزمان چند قرارداد فعال داشته باشد و مدیر بخواهد درآمد، هزینه و نتیجه مالی هر قرارداد را جداگانه مشاهده کند.
برای مثال اگر شرکت سه قرارداد پشتیبانی با سه کارفرما دارد، ثبت تمام درآمدها در یک سرفصل کلی ممکن است برای تهیه صورتهای مالی کافی باشد، اما برای تحلیل مدیریتی باید بتوان مشخص کرد هر قرارداد چه مقدار درآمد و هزینه ایجاد کرده و مانده حساب هر کارفرما چقدر است.
ماژول فروش؛ صدور صورتحساب بر اساس قرارداد
در ماژول فروش، اطلاعات مشتری، نوع خدمت و صورتحساب ثبت میشوند. در قراردادهای خدماتی بهتر است صورتحسابها به قرارداد یا پروژه مربوط قابل ارتباط باشند تا در هر لحظه مشخص شود از مبلغ کل قرارداد چه مقدار صورتحساب شده و چه بخشهایی هنوز باقی ماندهاند.
این موضوع بهویژه برای قراردادهایی که پرداخت آنها مرحلهای است اهمیت دارد. اگر شرکت قرارداد ۶۰۰ میلیون تومانی داشته باشد و تاکنون فقط ۴۰۰ میلیون تومان صورتحساب کرده باشد، مدیر باید بتواند این تفاوت را بدون بررسی دستی چند فایل تشخیص دهد.

ماژول خزانهداری؛ کنترل پیشدریافت، وصول و چکها
بعد از صدور صورتحساب، مسئولیت واحد مالی به پایان نمیرسد. مبلغ ممکن است نقدی، از طریق انتقال بانکی یا با چک دریافت شود. ماژول خزانهداری برای ثبت این دریافتها، کنترل حسابهای بانکی و پیگیری وضعیت چکهای دریافتی کاربرد دارد.
در یک قرارداد چندمرحلهای، گزارش خزانهداری باید مشخص کند چه مبلغی دریافت شده، چه میزان از دریافتها پیش از ارائه خدمت بوده، چه چکهایی هنوز سررسید نشدهاند و چه مقدار از مطالبات قرارداد همچنان باز است. این اطلاعات برای برنامهریزی جریان نقدینگی شرکت ضروری هستند.
ماژول سامانه مؤدیان؛ کنترل صورتحسابهای الکترونیکی قرارداد
اگر شرکت طبق مقررات ملزم به صدور صورتحساب الکترونیکی باشد، اطلاعات صورتحساب بهتر است تا حد امکان با اطلاعات فروش و قرارداد هماهنگ باشد. ورود جداگانه نام مشتری، مبلغ و شرح خدمات در چند سیستم میتواند احتمال خطای انسانی و ایجاد مغایرت را افزایش دهد.
در یک ساختار یکپارچه مانند نرم افزار حسابداری خدماتی ساما، ماژولهای حسابداری، فروش و خزانهداری میتوانند اطلاعات قرارداد، طرف حساب، صورتحساب و دریافت را در یک مسیر هماهنگتر مدیریت کنند و ماژول سامانه مؤدیان نیز بر اساس نیاز مجموعه به این ساختار اضافه شود.
اگر هنوز در مرحله مقایسه ابزارهای ساده و سیستمهای شرکتی هستید، مقاله نرم افزار حسابداری خدماتی رایگان؛ آیا برای شرکتها کافی است؟ نیز میتواند برای بررسی نیازهای پایه و محدودیتهای احتمالی نسخههای رایگان مفید باشد.

مطالبات و دریافتهای قرارداد چگونه کنترل میشوند؟
یکی از مهمترین بخشهای حسابداری قراردادهای خدماتی، کنترل فاصله میان درآمد، صورتحساب و دریافت وجه است. ممکن است شرکت خدمت خود را انجام داده و حتی صورتحساب را نیز صادر کرده باشد، اما کارفرما هنوز مبلغ آن را پرداخت نکرده باشد. در چنین شرایطی درآمد و فروش ثبت شدهاند، اما بخشی از منابع مالی شرکت همچنان در قالب مطالبات از مشتریان باقی مانده است.
برای کنترل مناسب، هر قرارداد باید دارای گردش مالی مشخصی باشد که نشان دهد از مبلغ کل قرارداد چه میزان صورتحساب شده، چه مبلغی دریافت شده، چه میزان بهصورت چک در اختیار شرکت قرار گرفته و چه مقدار هنوز قابل وصول است. این اطلاعات به مدیر کمک میکند قراردادهای سودآور اما دارای مشکل نقدینگی را از قراردادهایی که وصول مناسبی دارند تشخیص دهد.
دریافت مرحلهای را به قرارداد مرتبط کنید
فرض کنید ارزش یک قرارداد خدمات مشاوره ۵۰۰ میلیون تومان است. مشتری در ابتدای قرارداد ۱۰۰ میلیون تومان پیشپرداخت میکند، ۲۰۰ میلیون تومان پس از تحویل گزارش میانی و ۲۰۰ میلیون تومان پس از پایان پروژه پرداخت خواهد کرد. اگر هر دریافت فقط بهصورت یک واریز بانکی مستقل ثبت شود، واحد مالی برای تشخیص ارتباط آن با قرارداد مجبور است اسناد مختلف را بررسی کند.
اما اگر دریافتها به طرف حساب و قرارداد مربوط متصل باشند، در هر زمان میتوان مشاهده کرد چه میزان از ارزش قرارداد وصول شده و چه مبلغی باقی مانده است. این موضوع برای شرکتهایی که دهها قرارداد همزمان دارند، اهمیت بیشتری پیدا میکند.
چک دریافتی را معادل وجه نقد در نظر نگیرید
در بسیاری از قراردادهای خدماتی، بخشی از مطالبات با چک تسویه میشود. دریافت چک میتواند بدهی قراردادی مشتری را وارد مرحله جدیدی کند، اما برای مدیریت نقدینگی باید وضعیت خود چک نیز جداگانه کنترل شود. تاریخ سررسید، وصول، برگشت، خرج یا انتقال چک همگی بر وضعیت واقعی منابع شرکت اثر دارند.
مطالبات سررسیدگذشته را جدا کنید
یک مانده حساب کلی برای مدیریت وصول کافی نیست. فرض کنید شرکت ۹۰۰ میلیون تومان مطالبه دارد؛ اگر ۷۰۰ میلیون تومان مربوط به صورتحسابهایی باشد که هنوز موعد پرداخت آنها نرسیده، وضعیت با حالتی که ۷۰۰ میلیون تومان بیش از دو ماه از سررسیدشان گذشته کاملاً متفاوت است. بنابراین گزارش مطالبات باید امکان تشخیص بدهیهای جاری و سررسیدگذشته را فراهم کند.
این تفکیک میتواند به واحد مالی کمک کند پیگیری وصول را اولویتبندی کند، با کارفرمایانی که تأخیر بیشتری دارند تماس بگیرد و پیش از پذیرش قراردادهای جدید، سابقه پرداخت مشتری را نیز در تصمیمگیری لحاظ کند.
چه گزارشهایی برای قراردادهای خدماتی ضروری است؟
ثبت اطلاعات زمانی ارزش مدیریتی پیدا میکند که بتوان از آنها گزارشهای قابل استفاده تهیه کرد. در یک نرم افزار مالی شرکت خدماتی، مدیر نباید برای فهم وضعیت قرارداد مجبور باشد گزارش فروش، فایل قرارداد، گردش بانک و اکسل مطالبات را بهصورت جداگانه کنار یکدیگر قرار دهد.
حداقل گزارشهایی که برای کنترل قراردادهای خدماتی کاربرد دارند شامل موارد زیر هستند:
- مبلغ کل و وضعیت هر قرارداد
- درآمد ثبتشده به تفکیک قرارداد
- صورتحسابهای صادرشده برای هر کارفرما
- گردش و مانده حساب مشتریان
- پیشدریافتهای مربوط به قراردادها
- مطالبات وصولنشده و سررسیدگذشته
- چکهای دریافتی و وضعیت سررسید آنها
- هزینههای مرتبط با پروژه یا قرارداد
- سود و زیان یا نتیجه مالی هر قرارداد
| گزارش | سؤال مدیریتی |
|---|---|
| وضعیت قرارداد | چه میزان از قرارداد اجرا، صورتحساب و وصول شده است؟ |
| مانده حساب کارفرما | چه مبلغی هنوز باید از مشتری دریافت شود؟ |
| درآمد و هزینه قرارداد | این قرارداد از نظر مالی چه عملکردی داشته است؟ |
| مطالبات سررسیدگذشته | پیگیری وصول کدام قرارداد باید در اولویت باشد؟ |
| چکهای دریافتی | در روزها و ماههای آینده چه مبالغی سررسید میشوند؟ |
در یک ساختار یکپارچه، اطلاعات حسابداری، فروش و خزانهداری میتوانند مبنای تهیه چنین گزارشهایی باشند. برای مثال در پکیج نرم افزار حسابداری خدماتی ساما ارتباط میان حسابداری، فروش و خزانهداری کمک میکند اطلاعات مربوط به فروش خدمات، حساب مشتریان، دریافتها و اسناد مالی با پراکندگی کمتری نگهداری شوند.
ارتباط سریع با واحد مشاوره و فروش
برای دریافت مشاوره، راهنمایی یا درخواست دمو نرمافزار، میتوانید با شمارههای زیر تماس بگیرید. با کلیک روی هر شماره، مستقیماً تماس برقرار میشود:
پرسشهای متداول
آیا مبلغ قرارداد خدماتی در زمان امضای قرارداد بهطور کامل درآمد ثبت میشود؟
خیر. صرف امضای قرارداد به این معنا نیست که کل مبلغ آن همان زمان درآمد محسوب شود. نحوه و زمان شناسایی درآمد باید با ماهیت خدمت، شرایط قرارداد، میزان انجام تعهدات و سیاستها و استانداردهای حسابداری مربوط هماهنگ باشد.
پیشدریافت قرارداد خدماتی چه تفاوتی با درآمد دارد؟
پیشدریافت مبلغی است که مشتری پیش از انجام تمام یا بخشی از خدمت پرداخت میکند. دریافت وجه باعث افزایش نقدینگی میشود، اما شناسایی آن بهعنوان درآمد باید متناسب با شرایط قرارداد و میزان خدمات یا تعهدات انجامشده بررسی شود.
برای کنترل مالی یک قرارداد خدماتی چه اطلاعاتی لازم است؟
حداقل باید مبلغ کل قرارداد، درآمد ثبتشده، صورتحسابهای صادرشده، دریافتهای مشتری، پیشدریافتها، چکهای دریافتی و مانده قابل وصول مشخص باشند. در قراردادهای پروژهای، هزینههای مربوط به همان قرارداد نیز برای تحلیل نتیجه مالی اهمیت دارند.
چگونه مطالبات قراردادهای خدماتی را بهتر پیگیری کنیم؟
صورتحساب و دریافتهای هر قرارداد باید در ارتباط با همان مشتری قابل ردیابی باشند. تفکیک مطالبات جاری از مطالبات سررسیدگذشته، مشاهده مانده حساب و کنترل چکهای دریافتی کمک میکند پیگیری وصول بر اساس اولویت انجام شود.
نرم افزار حسابداری خدماتی چه کمکی به مدیریت قراردادها میکند؟
نرم افزار مناسب میتواند ثبتهای مالی، فروش خدمات، حساب مشتریان، دریافتها، چکها و گزارشهای مرتبط با قرارداد را در یک ساختار هماهنگتر نگهداری کند. این موضوع باعث کاهش ثبت تکراری اطلاعات و دسترسی سریعتر به وضعیت مالی قراردادها میشود.
چگونه حسابداری قراردادها را یکپارچه کنیم؟
اگر برای مدیریت قراردادها از فایل قرارداد، اکسل مطالبات، نرم افزار حسابداری و فایل جداگانه چکها استفاده میکنید، بهتر است ابتدا مسیر مالی یک قرارداد واقعی را از ابتدا تا انتها ترسیم کنید. مشخص کنید قرارداد چگونه ثبت میشود، چه زمانی صورتحساب صادر میکنید، پیشدریافت چگونه ثبت میشود، درآمد چگونه تفکیک میشود و دریافت مشتری چگونه به قرارداد مرتبط خواهد شد.
سپس همین سناریو را در سیستم مالی موردنظر آزمایش کنید. در جلسه دمو نرم افزار حسابداری خدماتی ساماسیستم میتوانید فرآیندهایی مانند ثبت مالی قرارداد، صدور فاکتور خدمات، دریافت وجه، مدیریت چک و مشاهده گردش و مانده حساب کارفرما را بر اساس شرایط واقعی مجموعه خود بررسی کنید.
قراردادهای خدماتی را از ثبت تا وصول نهایی یکپارچه مدیریت کنید
اگر اطلاعات قرارداد، صورتحسابها، پیشدریافتها، مطالبات، چکها و دریافتهای کارفرما در چند فایل یا سیستم جداگانه نگهداری میشوند، میتوانید امکانات نرم افزار حسابداری خدماتی ساماسیستم را بررسی کنید. در جلسه دمو میتوانید مسیر یک قرارداد واقعی را از ثبت طرف حساب و شرایط مالی قرارداد تا صدور فاکتور، ثبت پیشدریافت و دریافتهای مرحلهای، کنترل مانده مطالبات و مشاهده گزارشهای مالی قرارداد در نرمافزار آزمایش کنید.


بدون دیدگاه